分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
美联储靴子落地,贵金属先抑后扬,市场情绪修复信号何在?|期市头条
第一财经2026-09-18 13:22:09
作者:李鹏飞 ▪ 袁玉立 责编:袁玉立


{{aisd}}
AI生成 免责声明
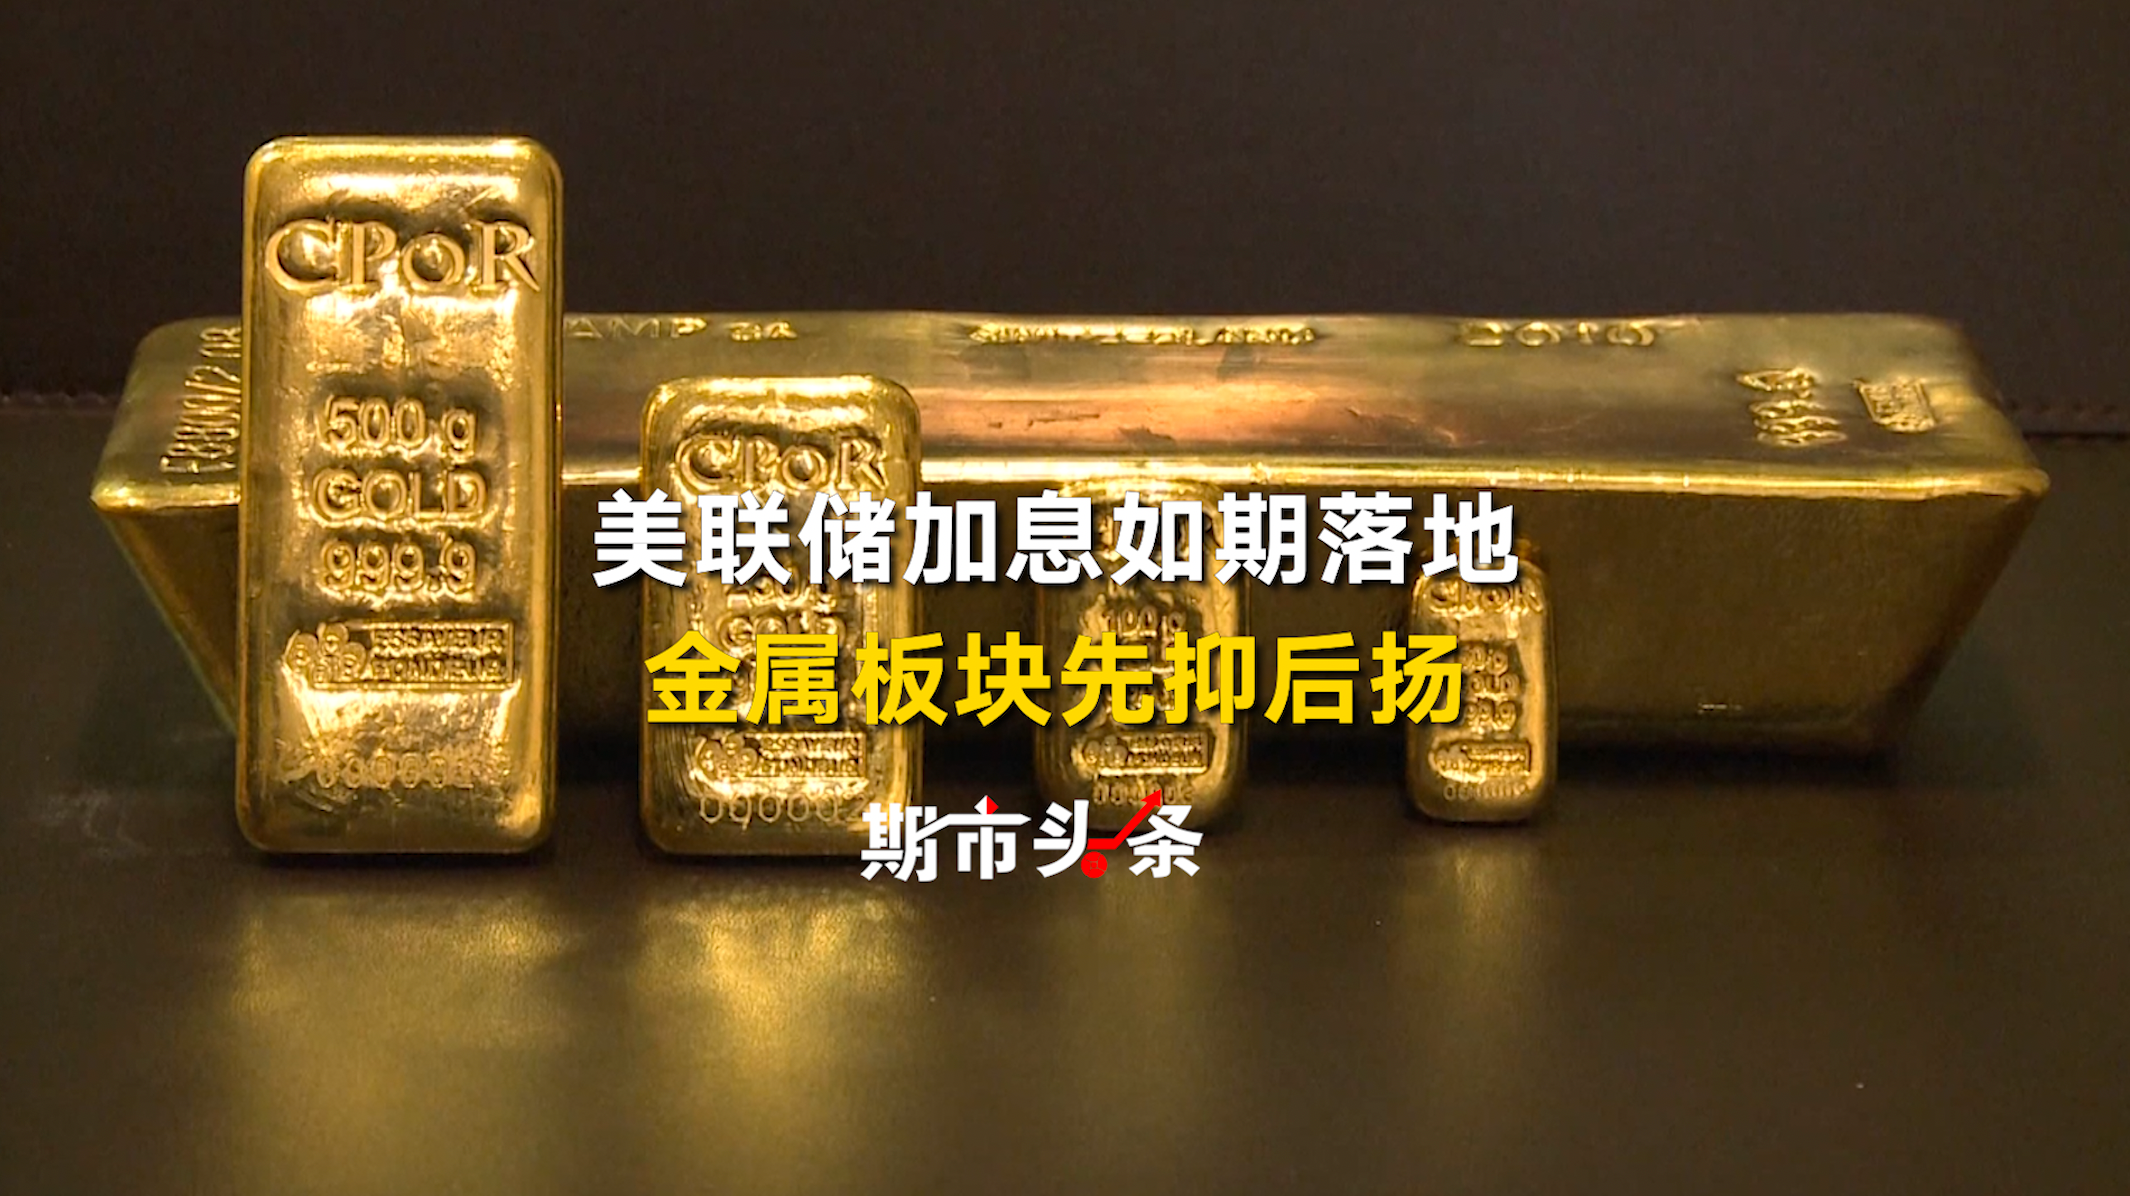
在美联储加息预期与中东地缘风险等多重因素交织影响下,本周国内大宗商品市场整体呈现震荡格局,各板块表现显著分化。金属板块先跌后涨,贵金属走势强于有色金属;化工板块冲高回落;农产品板块则普遍承压,多品种触及阶段性新低。市场情绪在加息靴子落地后有所修复,但基本面压力仍在释放过程中。
美联储加息如期落地 金属板块先抑后扬
本周大宗商品市场的核心扰动因素莫过于美联储的利率决议。美联储宣布加息25个基点,并表示年内或还有一次加息,这一结果符合市场预期。受此影响,美元指数走强,对以美元计价的大宗商品形成压制。在会前,金属市场已提前交易加息预期,贵金属和有色金属均出现回落。随着加息靴子正式落地,利空因素兑现,市场情绪反而有所修复,金属价格止跌上涨。
中东断供风险缓解 原油价格高位回落
石油板块本周经历了剧烈波动。受到中东地区供应中断风险的担忧情绪推动,原油价格一度强势突破900元/桶关口,刷新阶段性高点。然而,随着沙特增加海峡外现货供应,市场对供应中断的担忧得到有效缓解,叠加美国能源信息署(EIA)公布的原油库存降幅不及预期,以及美联储加息带来的宏观压力,多重因素共振作用下,石油价格冲高回落。
玻璃去库缓慢 期现市场持续承压
玻璃期货本周延续弱势格局,周度累计跌幅超过8%,成为黑色建材板块中的领跌品种。尽管当前全行业已经陷入深度亏损状态,但供应端却出现小幅回升,与此同时现货市场成交氛围转淡,导致玻璃去库速度缓慢。在供应压力不减而需求支撑乏力的背景下,玻璃期现市场依然承受较大压力。
股期联动:生猪期现联动走弱 养殖亏损延续
生猪市场本周同样表现疲软。生猪期货价格继续弱势寻底,现货价格同步回落,生猪相关个股股价亦呈现偏弱震荡态势。当前养殖端亏损格局尚未改变,部分养殖户在资金压力下出栏意愿偏强,并存在低价淘汰母猪的现象,这进一步冲击了生猪价格。从时间节点来看,中秋前后生猪出栏压力较大,市场供应充裕而需求提振有限,生猪期现市场和相关股价均承压。
如需获得授权请联系第一财经版权部:banquan@yicai.com