分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
专访中信里昂证券首席经济学家:美联储或将于两次加息后收手,全球股市现泡沫化苗头 | 首席对策
第一财经2026-09-26 12:59:59
作者:航宇 ▪ 莫子昊 ▪ 朱斌 责编:刁航宇


{{aisd}}
AI生成 免责声明
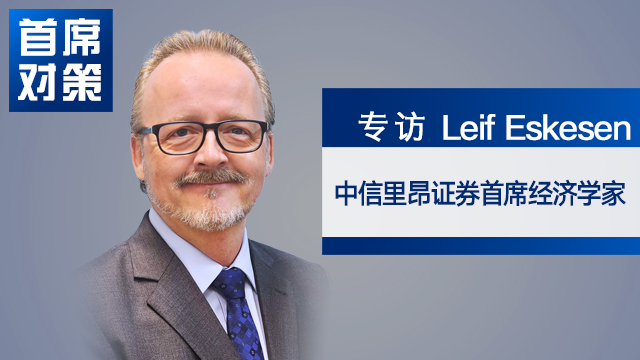
中信证券国际9月21日至24日在香港举办第三十三届投资者策略会。中信里昂证券首席经济学家Leif Eskesen在会议期间接受第一财经专访时表示,美联储9月加息符合预期,但后续最多再加息一次,三次加息不太可能发生。他指出,劳动力市场已处于平衡状态,核心通胀虽仍过高但已开始回落,无需大幅收紧。对于近期美债收益率飙升,他认为财政赤字、主权债发行压力及AI企业债竞争是核心驱动力,长端收益率将“更高更久”。全球经济方面,他预计增长保持韧性但将放缓,利率上升导致金融条件收紧,对长期投资构成逆风。各国经济分化,经济表现取决于AI挂钩程度和能源缓冲能力,美国、中国、韩国、新加坡相对占优。他特别提醒,AI相关股票估值已跑在基本面前面,全球股市出现泡沫化苗头,值得警惕。
第一财经:我们知道美国联邦储备局本月加息了。这符合您的预期吗?您对美联储利率走势的预测是什么?
Leif Eskesen:在会议之前,我们看到了8月的CPI通胀数据,涨幅超出预期。我们也调整了此前的判断,认为美联储会加息。我们认为10月会议将按兵不动,对他们来说再次加息还为时过早。12月会更加开放,我们称之为“实时会议”(live meeting)。我认为美联储在此期间将重点关注,核心通胀是否在下降。如果下降速度足够快,我们认为他们不会再次加息。但如果通胀仍然相对持平,那么美联储很有可能再次加息。所以我们可能还会看到一次加息,也就是两次加息后收手。但我不认为会再有三次加息,而市场目前正在如此定价。
我认为这不会发生的原因是:很难想到一个强有力的理由去如此大幅收紧货币政策,因为劳动力市场目前处于平衡状态,没有过热。此外,核心通胀虽然仍然过高,但已经开始回落。所以我们认为没有理由像市场预期的那样大幅收紧。
第一财经:我们还看到美国长期国债收益率大幅飙升。您认为背后的核心驱动力是什么?
Leif Eskesen:首先,市场正在对持有长期政府债务要求更高的溢价,因为包括美国在内的多个核心市场的财政状况看起来不太好。美国正在运行庞大的财政赤字。展望未来五到十年,赤字将保持高位,政府债务占GDP的比重将继续上升。你在欧洲其他市场也看到了类似情况,财政状况也不太好,各国情况不同,但总体不佳。日本也是如此,债务占GDP比重很高,政府目前也在实施宽松的财政政策。第三个重要原因是,我们目前有强劲的AI周期,大量投资于AI相关的资本支出,其中一部分是通过这些公司发行长期债券来融资的。所以国债也在与AI相关的债券发行竞争。这是推高长期收益率的另一个因素。
第一财经:您认为这种现象是短期的还是长期的?
Leif Eskesen:我认为它会伴随我们一段时间。我们的观点是,我们正处于政府债券收益率“更高更久”的环境中。尤其是长端债券,我认为美国20年期和30年期国债收益率将在高位保持相当黏性,甚至可能进一步走高。美国短端债券,2年期和5年期国债收益率,我们可能会看到它们略有下降。原因是我之前谈到的对美联储的看法——我们预计最多加息两次。如果我们是对的,那么美联储的利率路径就需要重新定价,这可能会降低2年期和5年期收益率。所以收益率曲线会有点陡峭。
第一财经:现在我们有高通胀、高利率。那么您如何评估全球经济的总体前景?
Leif Eskesen:全球经济的一个总体概览是,增长仍将保持,并相对有韧性。我们预计美国今年增长2.2%,明年略有减速至2%左右。世界其他地区的增长也在保持。然而,支持AI建设的资本支出周期——虽然我们认为它将继续保持强劲——但我们可能会看到AI相关资本支出有所放缓。部分原因是今年增长速度非常快,所以明年的增长率自然会较低。另一个原因正如你所说,利率正在上升,金融条件正在收紧,这也会对长期投资构成一定逆风。此外,算力成本——半导体价格等也在飙升,这也会导致AI相关产能的放缓。但增长率仍将保持高位,只是肯定低于今年。
第一财经:您认为全球经济明年会更加分化吗?
Leif Eskesen:是的,我认为是这样。从某种意义上说,当我们观察今年和明年的增长前景时,很大程度上取决于各国在多大程度上与AI周期挂钩,以及在多大程度上拥有缓冲高油气价格的防御机制。那些与AI周期正相关的国家,比如美国、中国、韩国、新加坡,这些经济体的增长预计将非常稳健和强劲,今年和明年都相当强劲。那些没有同样AI正相关挂钩、可能也没有同样战略储备等缓冲高油价机制的国家,将面临更多增长逆风。
第一财经:您对油价、金价等有什么看法?以及您认为总体宏观经济明年会给投资或股市带来更大压力吗?
Leif Eskesen:我们从油价开始说,显然,中东局势远未解决,那里局势再次升级,通过霍尔木兹海峡的交通量不大。所以油气供应仍然受限,这就是为什么油气价格保持高位。所以我的预期是油气价格将保持高位。油价今年年底可能仍在每桶90美元左右。明年,假设中东局势有所进展,可能降至每桶80美元左右。但我不认为我们会回到冲突开始前的油价水平。
至于黄金,一方面,目前通胀高企,这对黄金有利,黄金被视为对抗高通胀的良好对冲工具。央行仍在将储备多元化,更多转向黄金,这也在边际上有所帮助。中国和其他国家也在青睐黄金,将部分储备投入其中,这也对黄金有利。另一方面,高利率对黄金不利,因为黄金不产生利息。所以我认为黄金的驱动因素处于平衡状态。目前的高通胀和地缘政治不确定性将使其保持高位,甚至可能稍微上涨。但明年,随着通胀可能开始回落,中东的一些担忧可能有所缓解,黄金可能会从当前水平或我们预计可能在2027年初达到的峰值水平有所回落。
我们目前股市的估值,特别是与一些AI相关的公司估值,非常高。它们建立在很高的盈利预期之上。所以按照股市投资者的看法,不能出太多错。我有点担心估值可能已经跑在了基本面前面。部分原因是我之前提到的,我们认为资本支出周期可能会有所放缓。部分原因是融资成本更高,财务成本更高。还有投入成本更高,比如半导体和其他AI相关硬件变得更贵。所以我有点担心全球股市出现泡沫苗头。


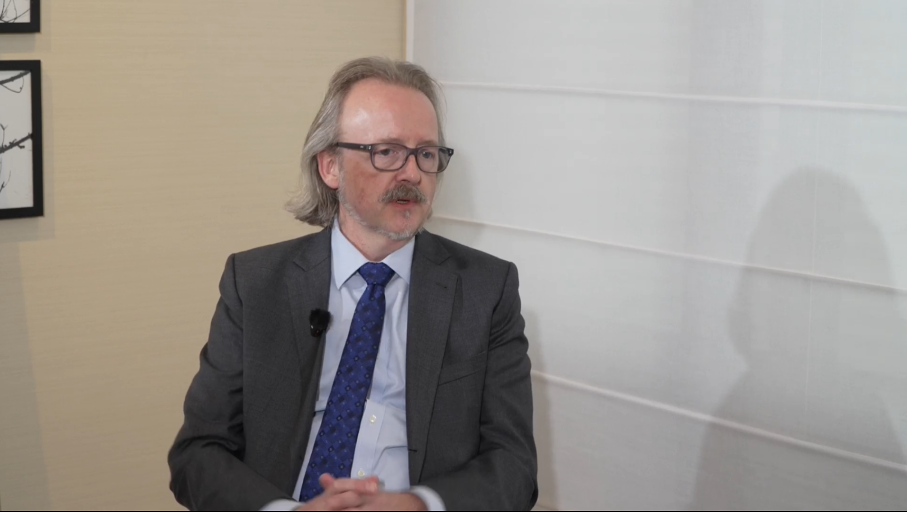
中信里昂证券专家:长期美债收益率将“更高更久”,AI股估值出现泡沫化苗头|首席说
中信里昂证券首席经济学家Leif Eskesen表示,美联储9月加息符合预期,但后续最多再加息一次。他指出,劳动力市场已处于平衡状态,核心通胀虽仍过高但已开始回落,无需大幅收紧。对于近期美债收益率飙升,他认为财政赤字、主权债发行压力及AI企业债竞争是核心驱动力,长端收益率将“更高更久”。他特别提醒,AI相关股票估值已跑在基本面前面,全球股市出现泡沫化苗头,值得警惕。
连敬涵:美联储加息预期升温 港股延续调整 | 亚太时间
建设银行王泠岚:美元指数短线获得支撑 日元大概率承压 | 市场纵贯线
光大期货侯雪玲:加息预期增加 商品多数回落 | 大宗商品