分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
券商晨会观点速递
第一财经 2026-09-15 08:27:57
责编:张骁


{{aisd}}
AI生成 免责声明
①中金:短期外部扰动放大全球风险资产阶段性波动
中金公司研报表示,短期来看,海外扰动影响仍待消化,中东地缘局势仍存不确定性,美联储公信力修复仍需时间,同时9月作为美国投资级信用债传统发行旺季,信用债供给压力可能再度上行,美债利率难以快速下行,全球流动性整体偏紧,全球风险资产波动率或有所放大。后续关注9月美FOMC会议、地缘不确定性下的油价变化、美中期选举影响等。当前外部扰动对A股影响仍偏阶段性,对市场中期走势不必悲观,“9.24”以来的长期、稳进趋势仍有望延续。
②中信建投:政策加码产业治理 央地重组同步推进
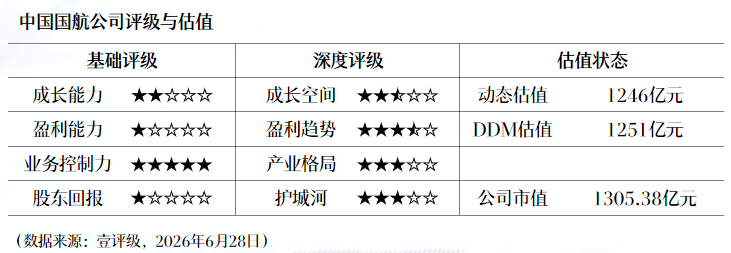
中信建投研报称,上周,国央企改革的边际变化在于,政策端开始把兼并重组明确嵌入行业治理和产业升级。国家发展改革委在新能源汽车产业发布会上提出支持大型企业集团以市场化、法治化方式推进兼并重组,证监会同步释放更具包容性的并购重组制度信号,政策由原则性鼓励转向点名行业、改善制度供给。央企改革继续沿着“减户数、强资本、优主业”推进,中国石化完成对中国航油的重组整合,央企数量降至99家;财政部以3000亿元特别国债支持8家中央金融企业补充3600亿元核心一级资本,结构优化与资本补充并行。
③中信证券:金属业绩增长继续提速,估值修复值得关注
中信证券研报表示,2026年上半年,金属行业业绩增长继续提速,钨、铝、铅锌、其他稀有金属领涨,铜、稀土磁材、黄金、镍钴锡锑亦实现出色增长,锂板块实现扭亏。当前金属板块估值仍处合理水平,铝、铜、锂、镍钴锡锑估值相对较低,细分板块估值修复机会值得关注。行业持仓回归平配,分红比例略有回落,但部分板块股息率仍显著高于5%。展望下半年,流动性冲击有望缓和,供应扰动抬头迹象渐显,需求维持稳增态势,建议持续关注黄金、铜、战略金属、稀土、铝、锂板块机会。