分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
加息的代价:美国债务“雪上加霜” 过去一年美联储利息支出1000亿美元
第一财经2024-08-16 13:35:55
作者:视点 责编:赵伟


{{aisd}}
AI生成 免责声明

美国财政部公布的最新预算数据显示,政府的利息支出正在迅速增长。过去一年美联储的支出令政府的实际利息账单增加了约1000亿美元,总额比政府每年对美国国家航空航天局、联邦紧急事务管理局和小企业管理局的支出总和还多。
2022年,美联储还曾向财政部汇款约1000亿美元,但在经历了最激进的加息之后,形势发生了逆转。美联储从2022年春季开始大举加息,当时联邦基金利率接近于零,目前这一利率在5.25%至5.5%之间,美联储强劲的盈利能力终结。
作为美联储实施货币政策和控制短期利率的一部分,美联储会为银行、金融公司和其他符合条件的基金管理公司放在央行的准备金支付利息。如今美联储正录得亏损,利息支出远高于其债券投资组合的收益,美联储的累计损失在以每周近乎20亿美元的速度扩张,本月已达到1880亿美元。
8月15日周四,圣路易斯联储银行行长成为最新一位暗示很快将开始降息的政策制定者。即便如此,美联储仍需数年时间才能冲销递延资产(美联储的累计损失)并再次开始向财政部汇钱。圣路易斯联储预计美联储要到2027年中之后才会恢复汇款。
加息的代价:美国债务“雪上加霜” 过去一年美联储利息支出1000亿美元。点击视频,一看究竟!
文章作者

财经夜行线0917丨全球“超级央行周”来袭 美联储时隔三年加息25个基点
美联储全票加息:通胀还没走 焦虑才刚开始|首席对策
值得注意的是,三年以来的第一次加息,以及议息会议之前市场对加息预期不断升温的过程中,各大经济体市场均出现了“反直觉”走势。这也体现了一系列结构性问题,或许不是几次“靴子落地”就可以解决。
时隔三年重启加息!美联储加息25基点 暗示年内或再加一次 超级央行周开启紧缩周期?丨20260917从华尔街到陆家嘴
华尔街的心跳 陆家嘴的脉搏 共话投资逻辑!
一财主播说 | 绷紧神经 美联储加息风暴前夜!全球股市会往哪个方向?
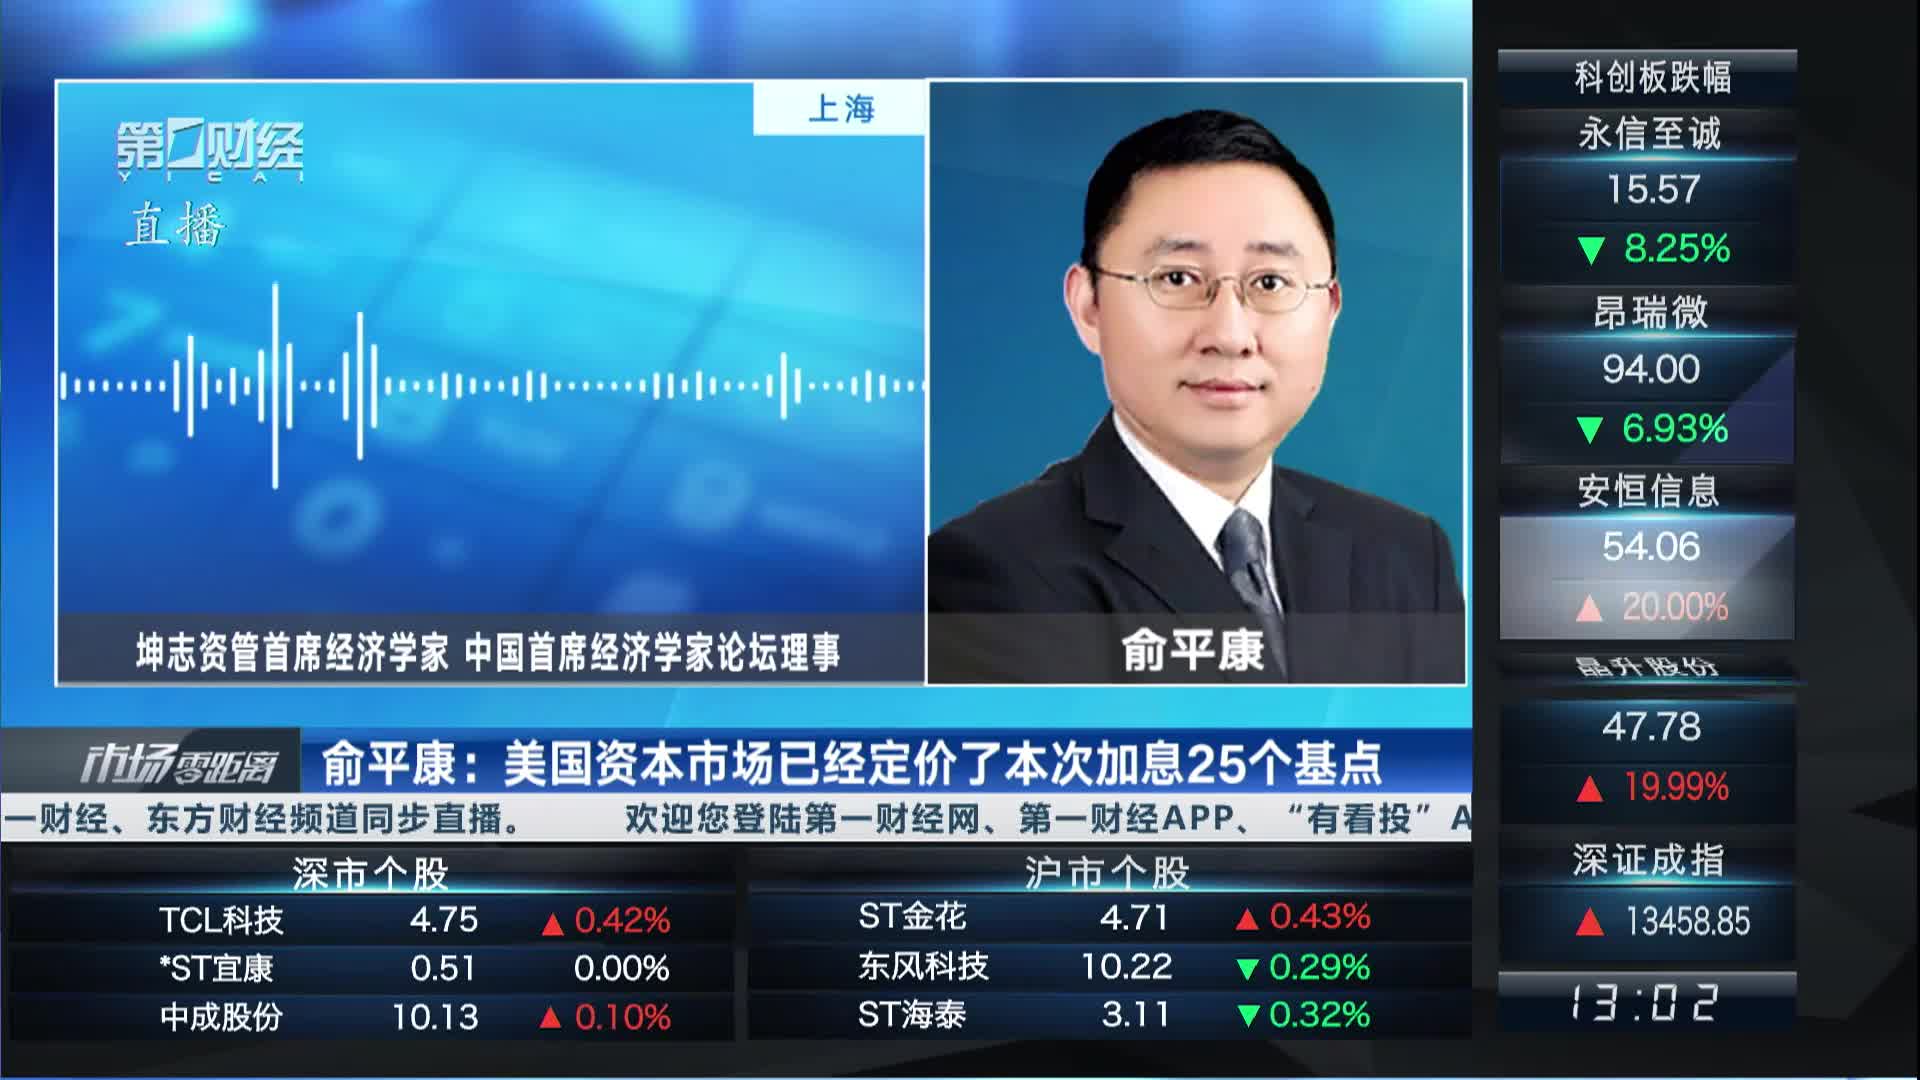
俞平康:美联储政策存不确定性 最大风险在于可能出现的“黑天鹅”式持续加息
针对美联储 9 月议息会议,市场主要面临三种情形:若不加息或加息 25 个基点但表态鸽派,将引发市场风险偏好反弹;若加息 25 个基点且表态鹰派,则会导致市场进一步调整。目前美国资本市场已定价加息 25 个基点,因此不加息或鹰派加息均可能引发超预期反应,而该政策对中国资本市场直接影响有限。展望至年底,美联储政策存在较大不确定性,其最大风险在于可能出现的“黑天鹅”式持续加息。这主要源于主席鲍威尔放弃预期指引回归“相机抉择”,叠加中东冲突导致通胀从核心向普遍扩散以及 AI 资本开支推高长端利率两大因素,使得美联储进一步收紧货币政策成为可能。