分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
“我以为只是结账而已” 小额优惠诱导误点优先付 外卖网购悄悄开通消费贷款 无感便捷支付暗藏征信风险
第一财经2026-09-17 15:59:31
作者:严然 ▪ 李梓晗 ▪ 曹志军 ▪ 朱斌 责编:朱斌


{{aisd}}
AI生成 免责声明
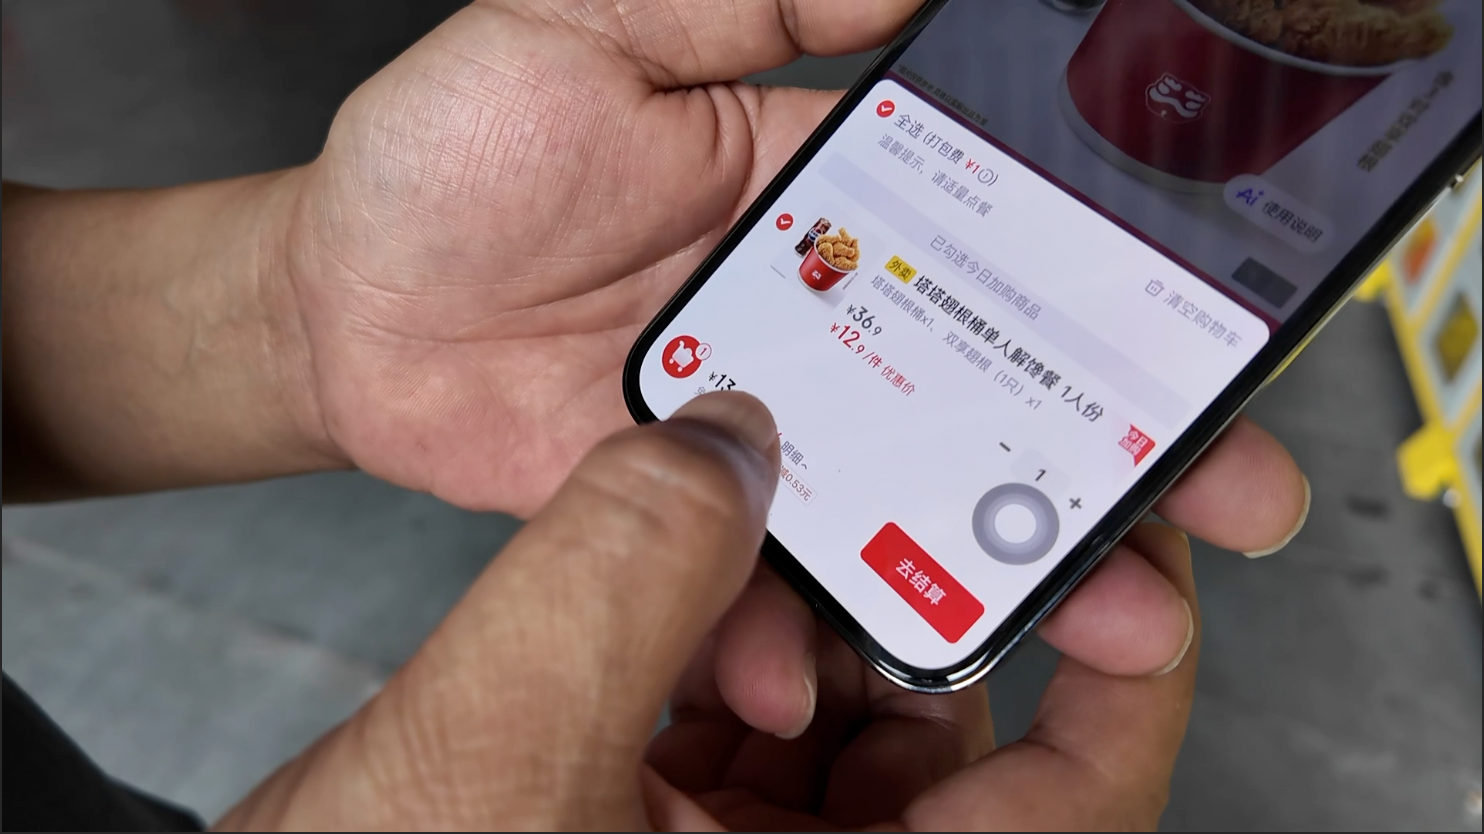
外卖点餐、网购订票随手领券付款,成为多数用户误开消费信贷的重灾区。第一财经记者走访发现,平台将“优先付”“白条”“月付”等信贷选项前置展示,依托优惠福利吸引用户点击,多数消费者误以为是普通结账支付,手速快、忽略小字提示,在毫无察觉的情况下开通消费贷款。如今网购、订酒店、买机票等全场景遍布先用后付类功能,看似便民的先消费后买单模式,实则暗藏信贷属性,一旦逾期将会直接影响个人征信。
如需获得授权请联系第一财经版权部:banquan@yicai.com


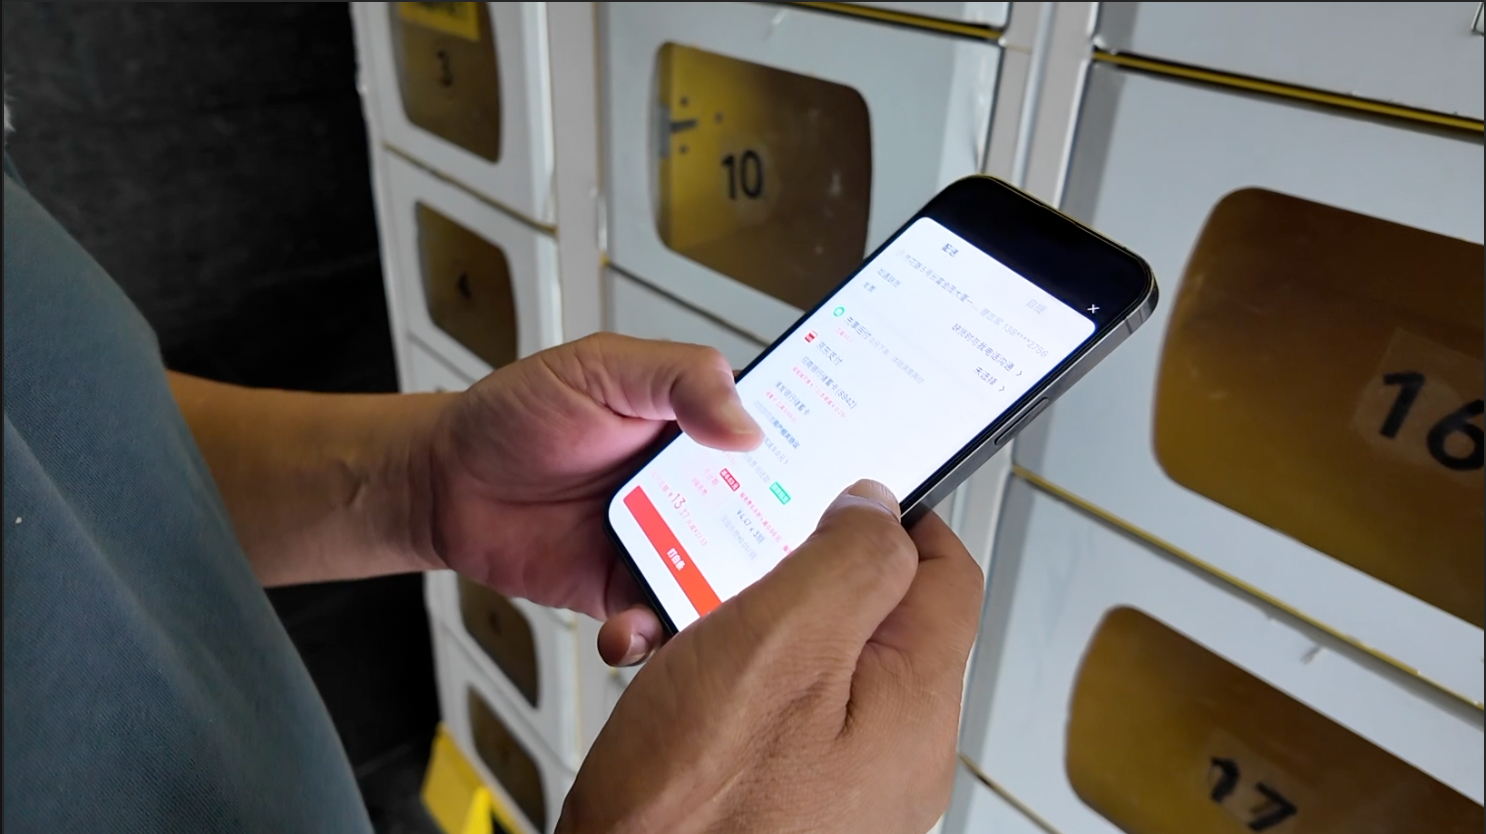
“平台月付退出支付选项”大限来临 记者实测多家平台:谁还在“诱导”消费者借钱?|一探
在用手机点外卖时,突然弹出了一张大额优惠券。你以为只是运气好,提供了个人信息后,平台却帮你申请并开通了一笔贷款。你以为是在付钱,其实是在借钱。消费者不管是购物 ,点外卖、订酒店、打车,几乎所有的生活消费场景中,哪怕只有几块钱,都能丝滑地进行快捷支付。这类支付平台带来便利的同时,也因长期支付页面自动捆绑 默认推荐 隐蔽年化利率等问题,遭到消费者的投诉。中国人民银行等八部门拟定的新规《金融产品网络营销管理办法》直指互联网小额信贷问题。记者通过现场实测和调研采访,逐步拆解支付平台套路背后的“陷阱”。
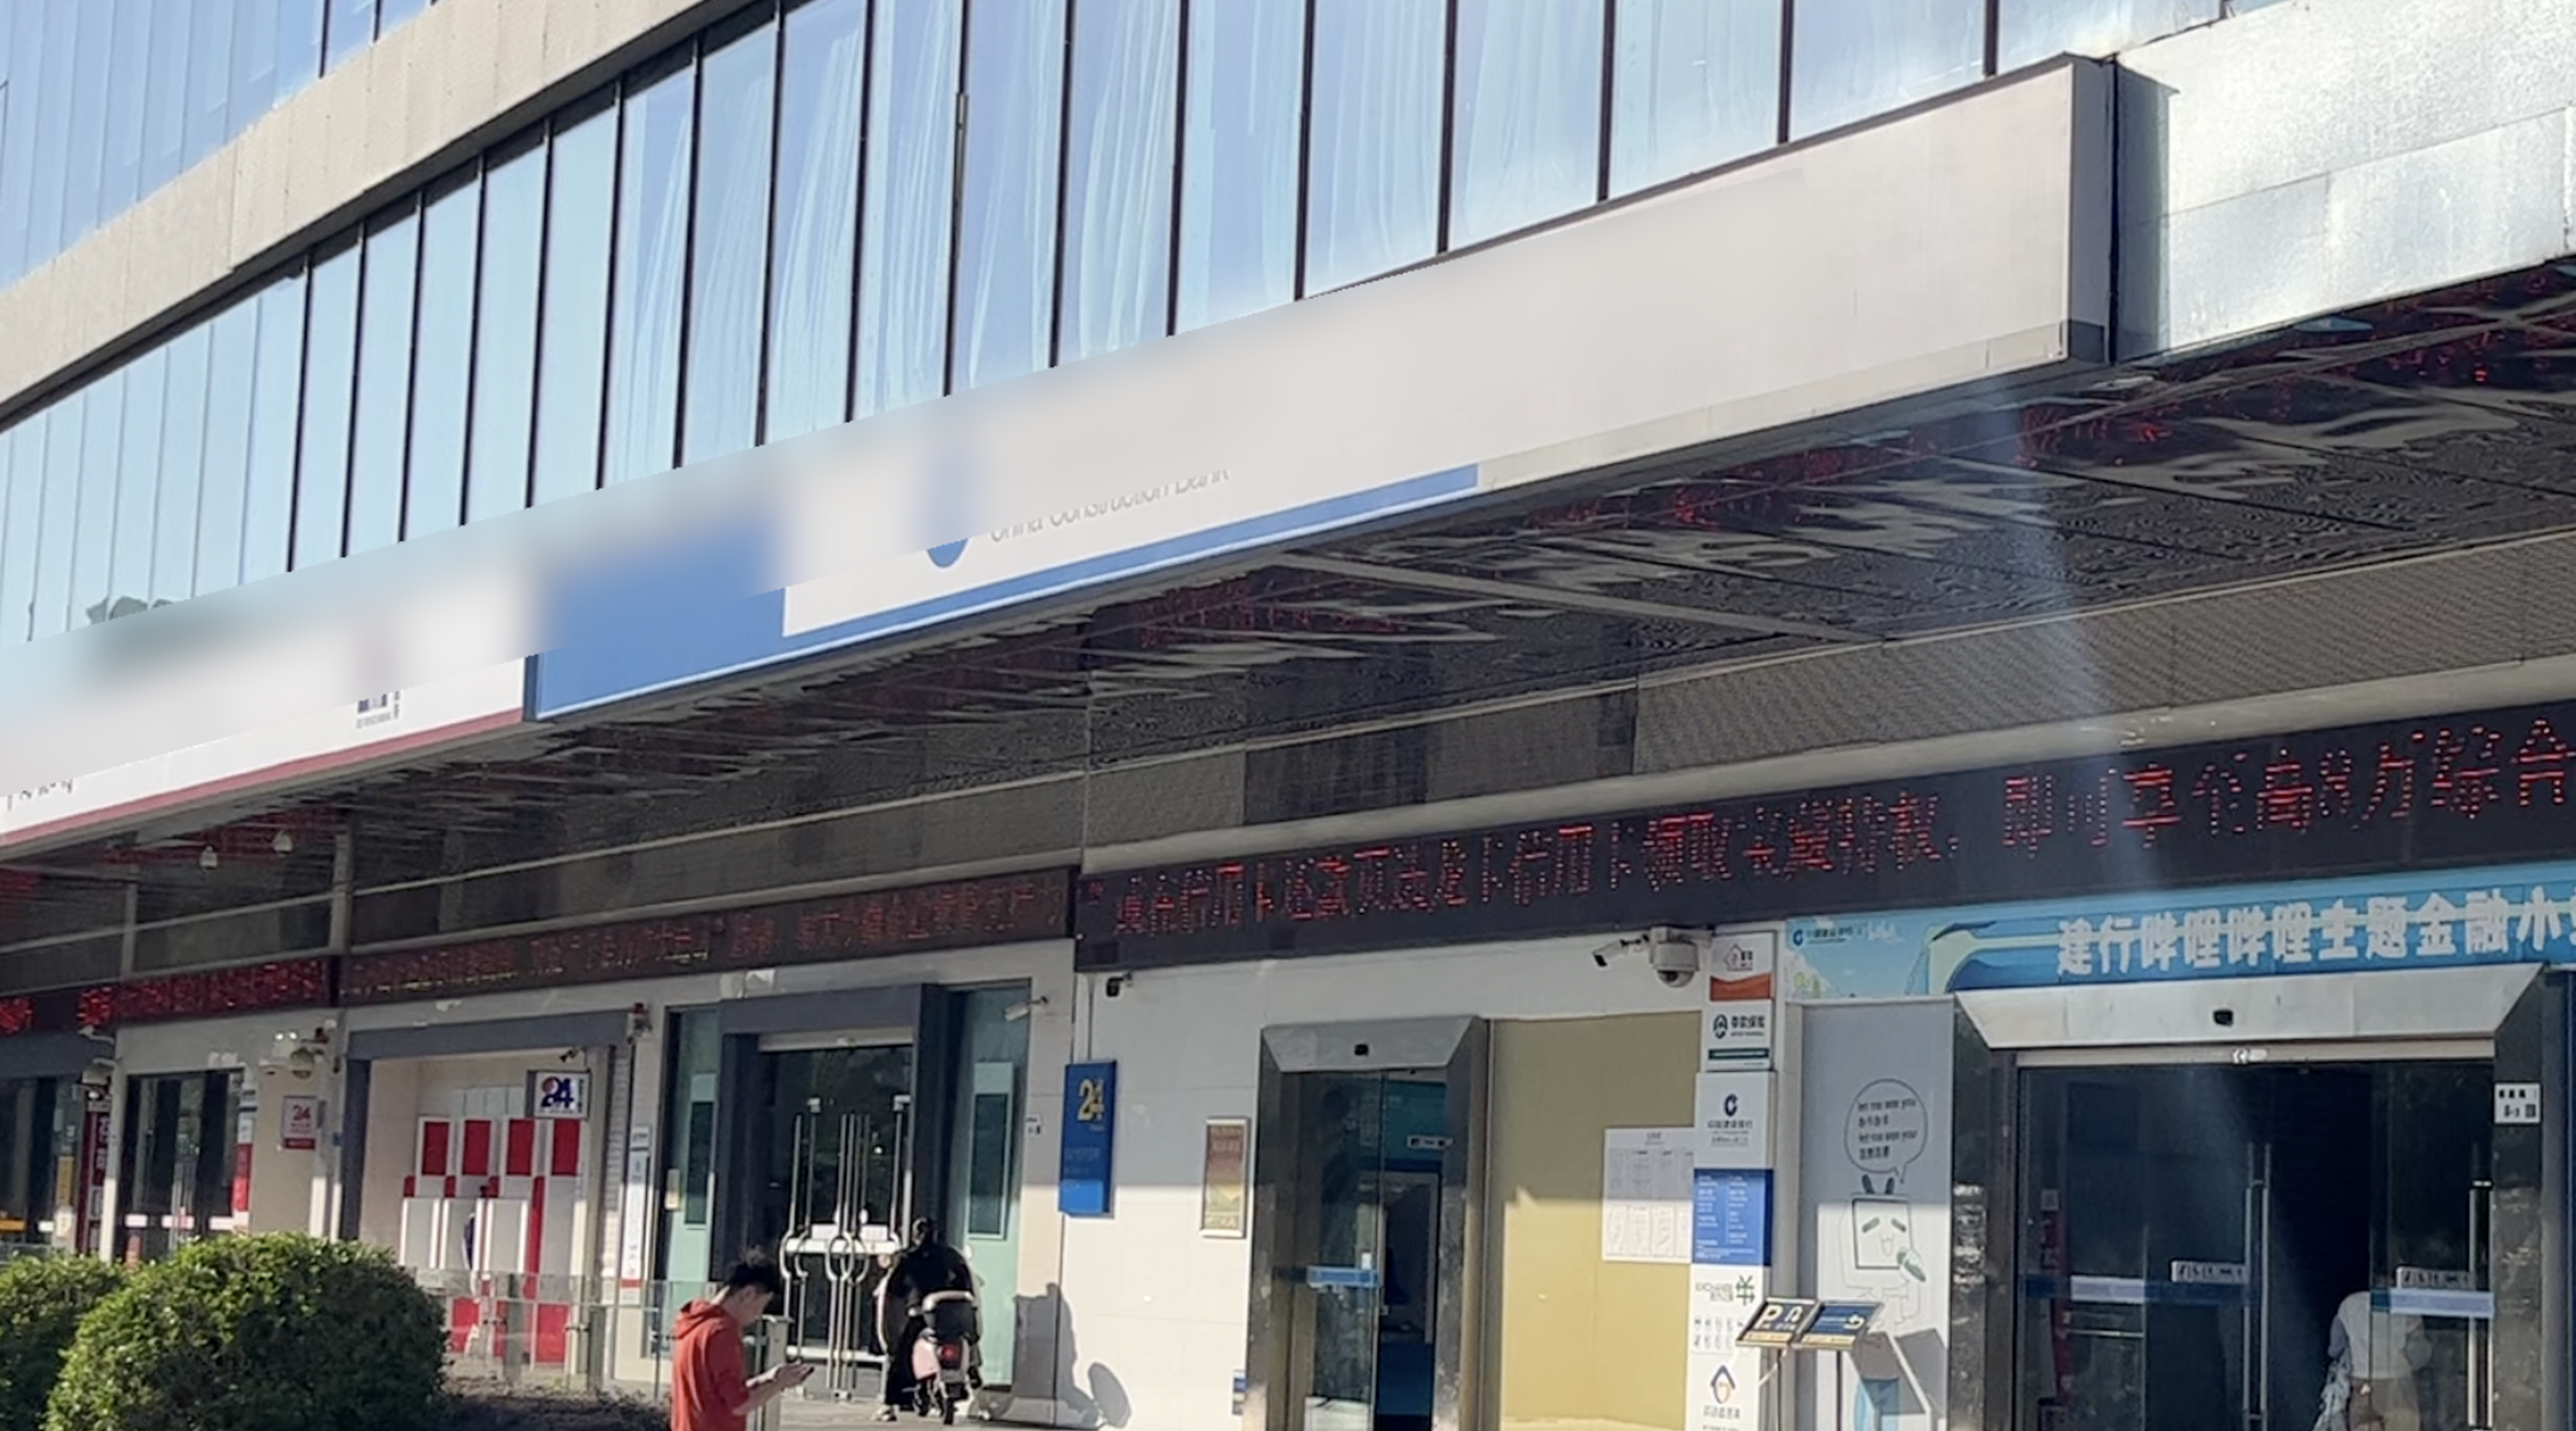
房贷期限延长至40年 贷100万每年少还7000元 已有多家银行落地 有银行称贷满需35岁以下|一探
房贷最长期限从30年延至40年,政策落地后各家银行进展不一。第一财经记者走访深圳多家银行网点了解到,多数银行尚未收到内部操作通知,仍在等待指引。但已有银行明确可办理40年期贷款,部分股份制银行设置借款人年龄加贷款年限不超过75岁的上限条件。已落地的某国有银行工作人员表示,期限拉长意味着每月还款压力减轻,但总利息支出随之增加。已落地新政的银行客户经理对记者介绍,以前贷了30年的客户也可以申请改为40年,100万贷款从30年改为40年,月供本金部分每年可少还7000元。
800亿港元专项加码AI 阿里股权融资背后暗藏哪些抉择?| 夜话

黄益平:AI创新须保证就业优先
