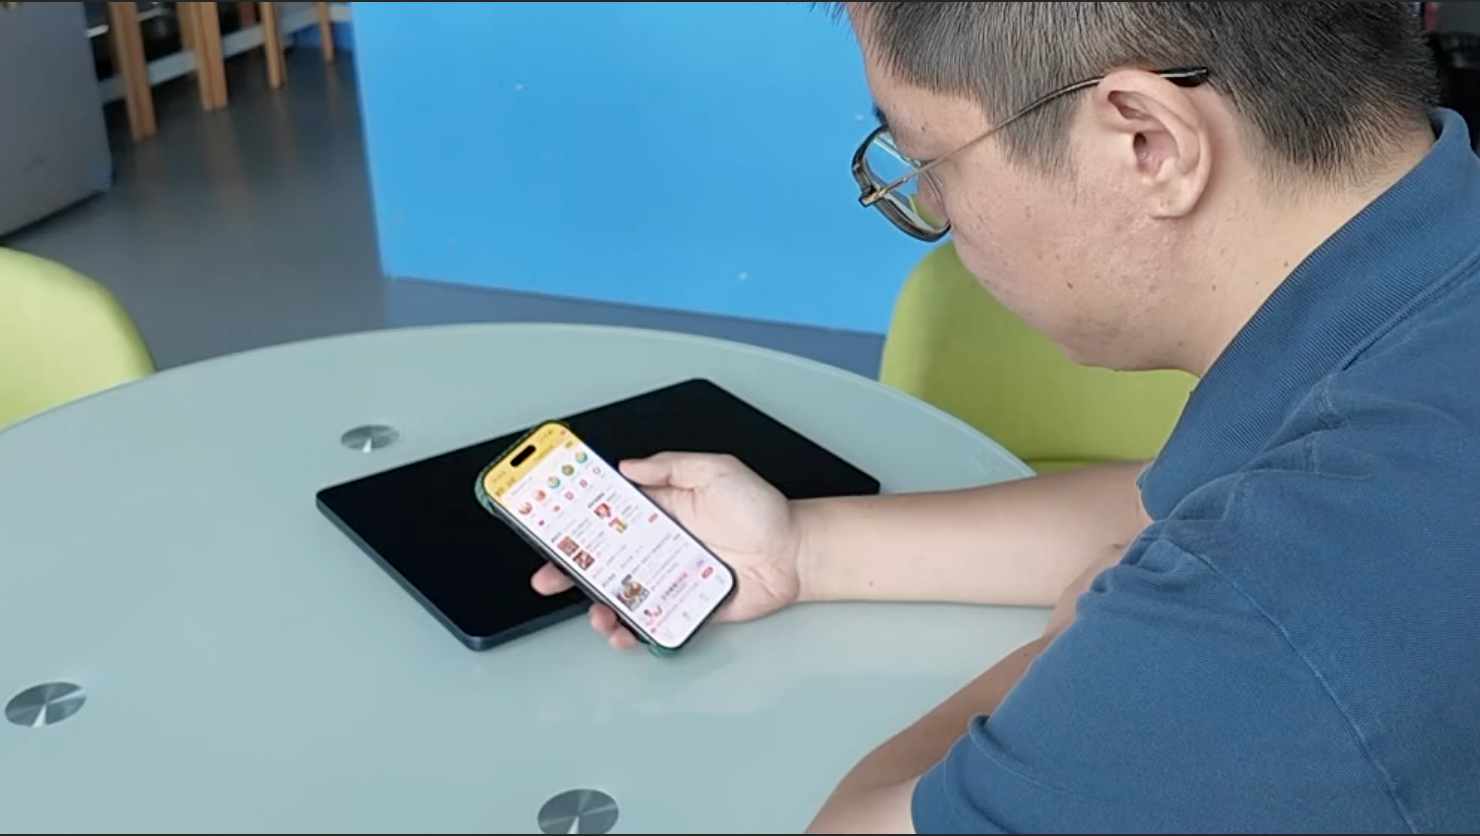
记者直击平台信贷产品争议 客服多辩称非金融信贷产品 合同协议暗藏小贷出资放款 专家:垫付即借贷行为
记者针对各大平台月付、信用购产品命名混淆、诱导开通、注销路径模糊等消费乱象,专门联系多家平台咨询核实。针对产品是否属于贷款的核心问题,平台客服统一回应,称月付、信用购仅为平台专属支付工具,仅限站内订单使用、无法提现及跨平台支付,属于当月消费次月还款的信用消费模式,并非信贷贷款产品。记者查阅产品协议发现,该类产品资金均由深圳中融小贷、重庆小贷等持牌金融机构提供。对此业内专家明确定性,产品是否存在平台垫付行为,是判定借贷的核心依据,只要平台先行垫付资金,就属于借贷行为。平台借助模糊名称包装信贷产品、刻意隐匿金融属性、风险提示不到位的行为,属于刻意误导消费者,也是此类消费投诉频发的核心原因。
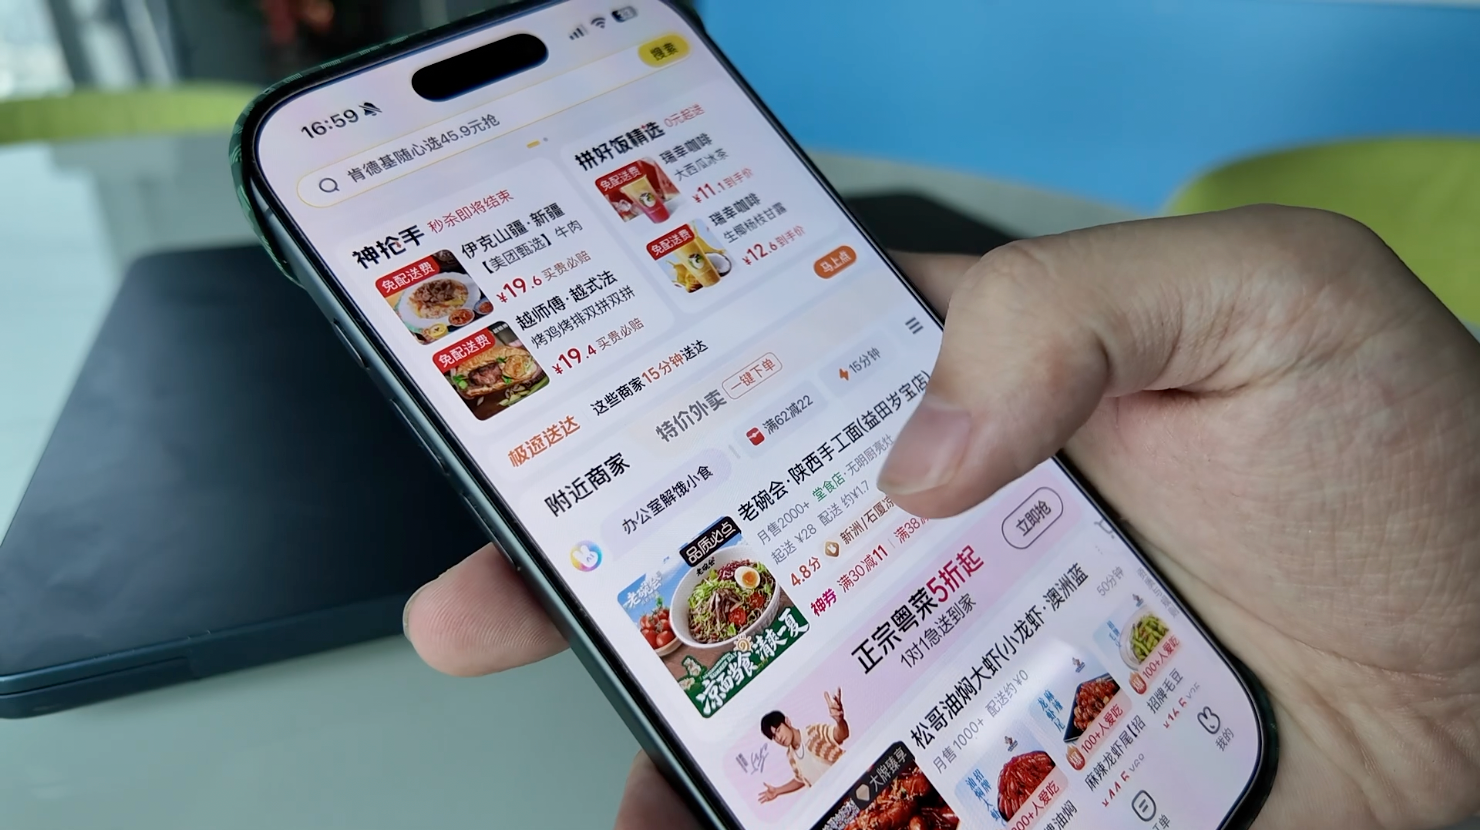
记者实测主流平台支付套路 月付逾期年化最高18% 优惠诱导 默认勾选偷偷开通 十万多条用户投诉揭露乱象
第一财经记者实测发现,多家具备月付功能的支付平台,在合同协议里都看到了贷款相关字眼。某外卖平台月付最高年化利率可达18%,付款页面首页默认勾选开通;某短视频平台月付产品用小额抵扣金,诱导用户一键授权征信。某在线旅游平台消费信贷产品看似普通的先住后付,背后运营主体同样是小额贷款公司。记者梳理黑猫投诉平台数据,各大平台相关投诉超十万条,大量用户遭遇不知情开贷、机票下单默认勾选、退票扣费、重复扣款、催收利息争议等问题,各类消费问题集中凸显。
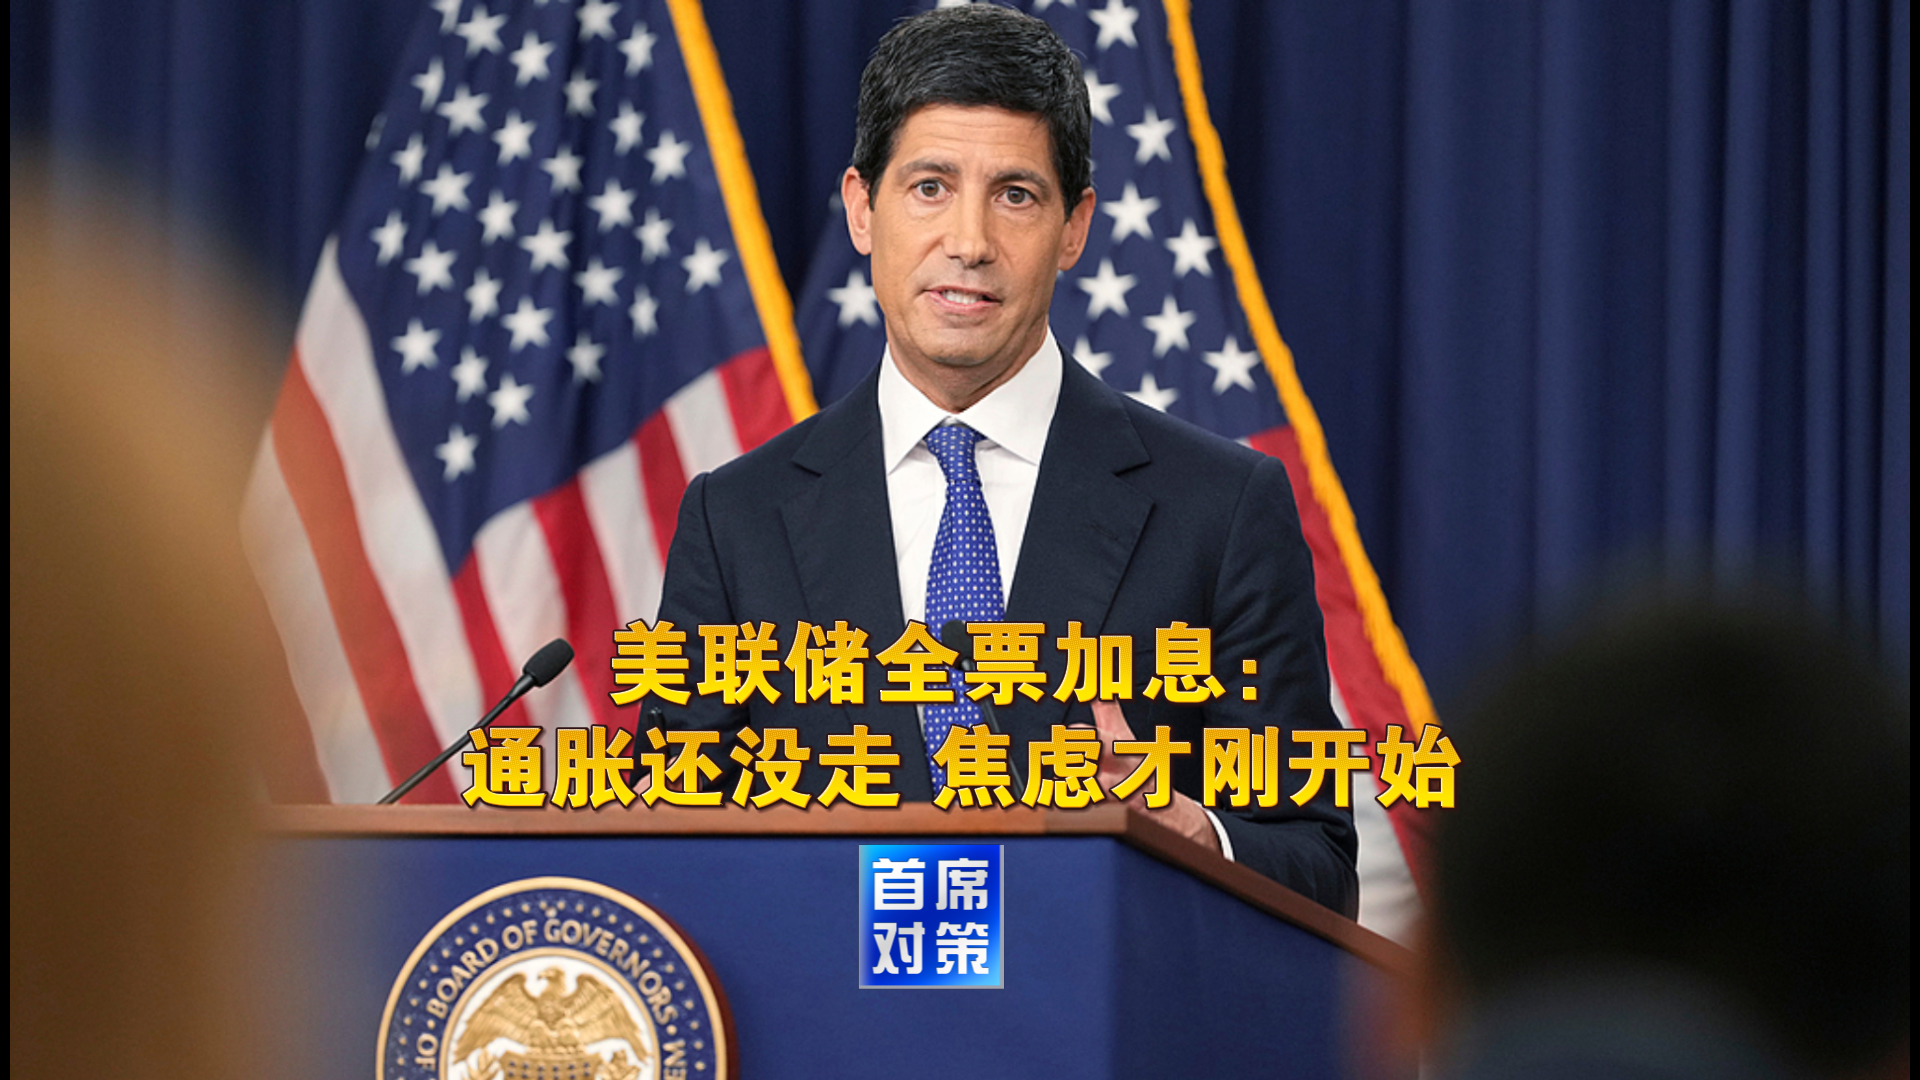
美联储全票加息:通胀还没走 焦虑才刚开始|首席对策
值得注意的是,三年以来的第一次加息,以及议息会议之前市场对加息预期不断升温的过程中,各大经济体市场均出现了“反直觉”走势。这也体现了一系列结构性问题,或许不是几次“靴子落地”就可以解决。
真正的算电协同不是锦上添花 而是互相解决痛点问题
绿电消纳与价值深耕破解阶段性产能过剩 新能源将成为时代的新红利
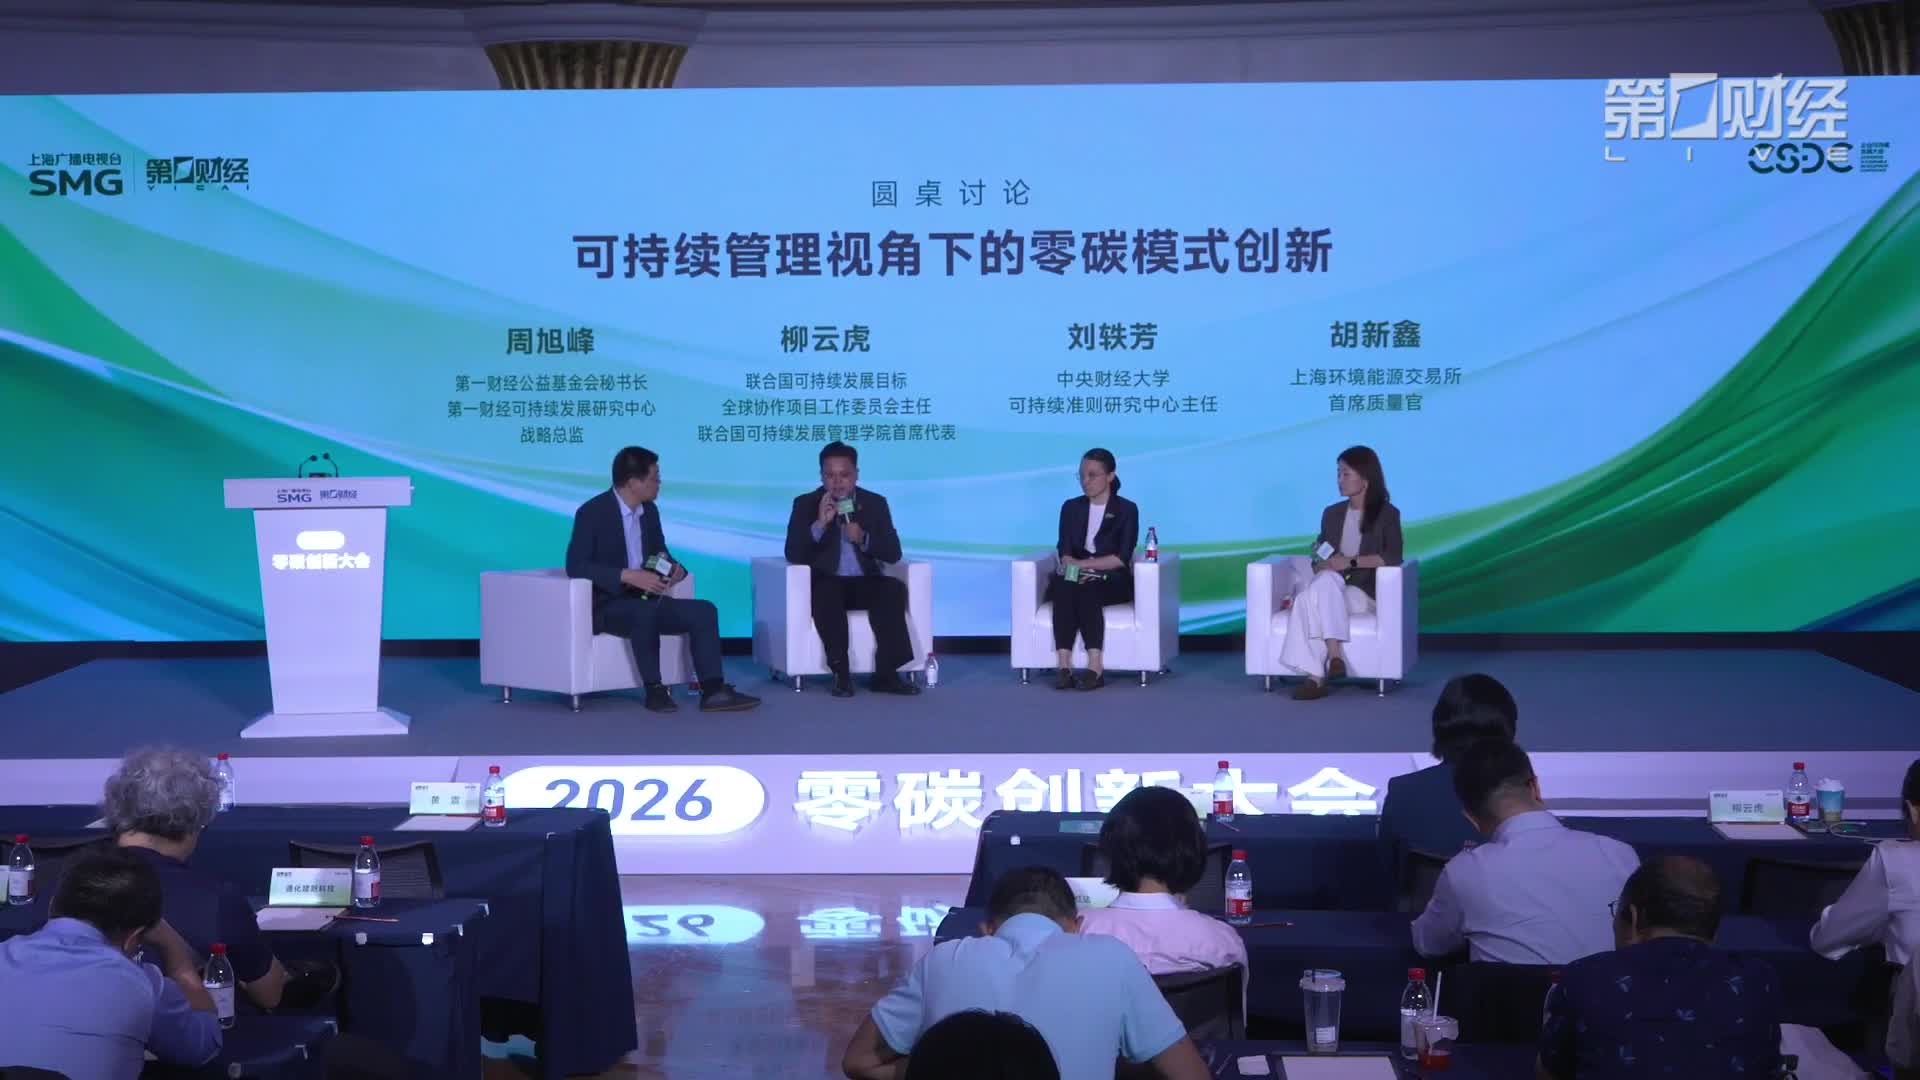
圆桌讨论:可持续管理视角下的零碳模式创新
上海市发展改革研究院能源环境所所长、高级经济师张瀚舟:上海算电协同创新模式的思考
中国工程院院士、上海交通大学碳中和发展研究院创始院长黄震:新能源·新挑战·新机遇
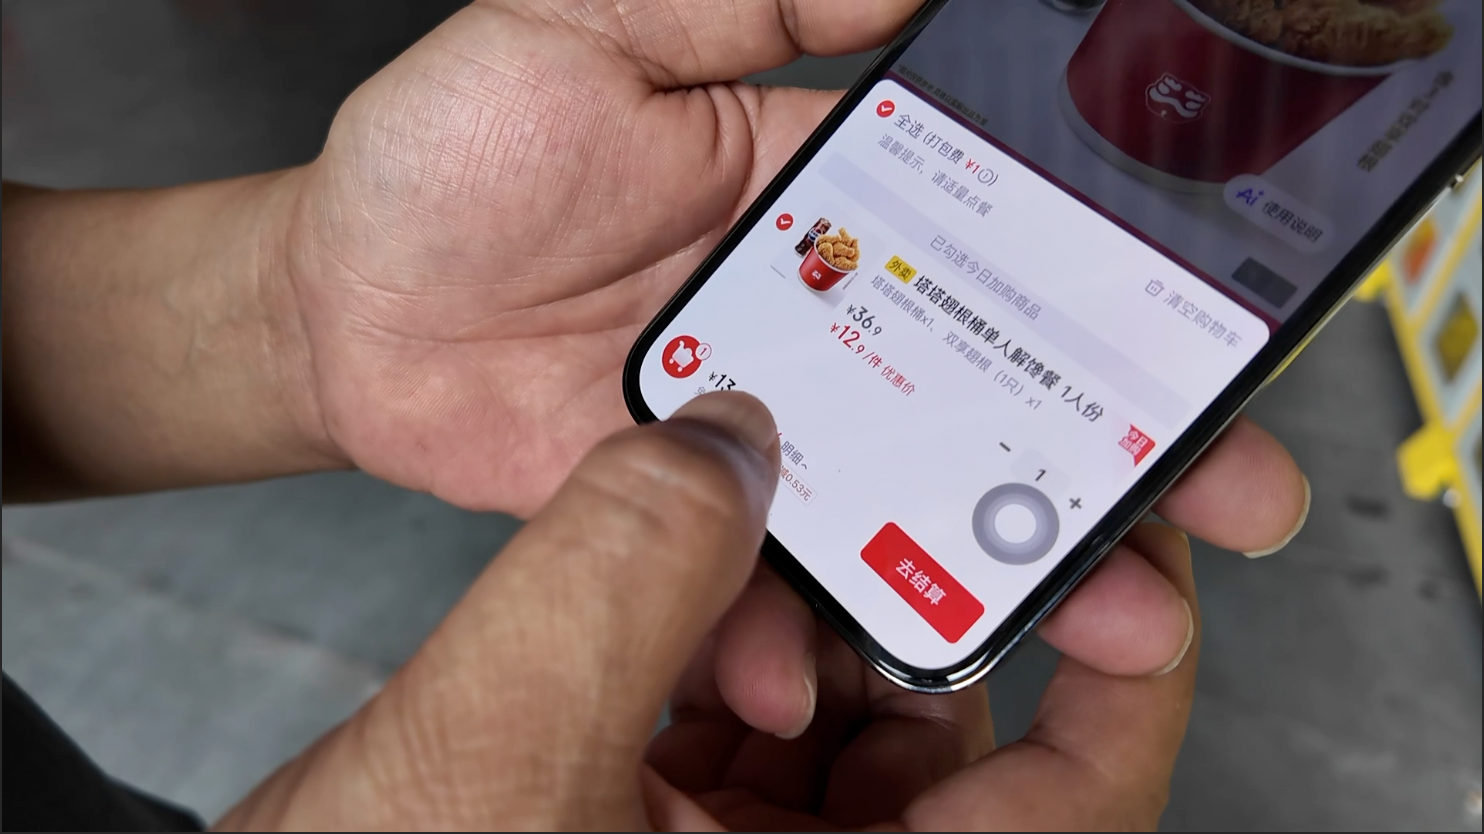
“我以为只是结账而已” 小额优惠诱导误点优先付 外卖网购悄悄开通消费贷款 无感便捷支付暗藏征信风险
外卖点餐、网购订票随手领券付款,成为多数用户误开消费信贷的重灾区。第一财经记者走访发现,平台将“优先付”“白条”“月付”等信贷选项前置展示,依托优惠福利吸引用户点击,多数消费者误以为是普通结账支付,手速快、忽略小字提示,在毫无察觉的情况下开通消费贷款。如今网购、订酒店、买机票等全场景遍布先用后付类功能,看似便民的先消费后买单模式,实则暗藏信贷属性,一旦逾期将会直接影响个人征信。
一财主播说丨名古屋亚运会把“节俭办赛”办成各国吐槽 最省钱为何变成最烧钱?
知名AI导演:演员的AI分身值不值钱取决于演员本人火不火 普通演员卖AI分身没意义!
对于一些演员签合同授权AI数字分身,AI导演史训龙(言川)表示,AI数字分身的价值取决于演员本身的价值,往往无法把真人带火,甚至签AI分身合同会把演员捆绑住。
AI模型早就限制上传明星肖像 仍有AI短剧故意“偷脸”蹭热度 知名短剧导演:太不地道了!
关于2026年层出不穷的AI短剧“偷脸”知名人物事件,AI导演史训龙(言川)表示,今年年初AI模型就已经开始限制上传“艺人肖像",如果短剧制作方是故意“偷脸”知名人物蹭热度,违法且不地道。他提及另一种情况是由于AI大模型在训练过程中获取了很多脸部数据,导致无意撞脸。
一财主播说 | 昔日铁杆邻居彻底闹掰?加拿大要加入欧盟“半正式群”
一财主播说| 新品牌卖38元被骂难吃 老品牌破产后降价回归 你愿意为冰淇淋溢价买单吗?
进了医保商保却入不了院,上海破解创新药难配“无解之题”|一探
最近,第12批国家组织药品集中采购在上海开标,这也是历次规模最大的一轮集采,10款原研药首次中选。与此同时,医保目录的“一年一调”已经让约80%的创新药能在上市两年内拿到医保入场券。商保创新药物目录的推出,也让创新药的支付端更加完善。但对于整个产业而言,即便政策已经如此给力,真正的考验却是打通入院的“最后一公里”。第一财经记者实探发现,个别数年前就已获批上市的原研药,在配药环节仍有各种难点和卡点。在一些业内人士来看,顶着医保预算天花板,加速创新药入院,似乎是一个“无解之题”。
一财主播说 | 绷紧神经 美联储加息风暴前夜!全球股市会往哪个方向?
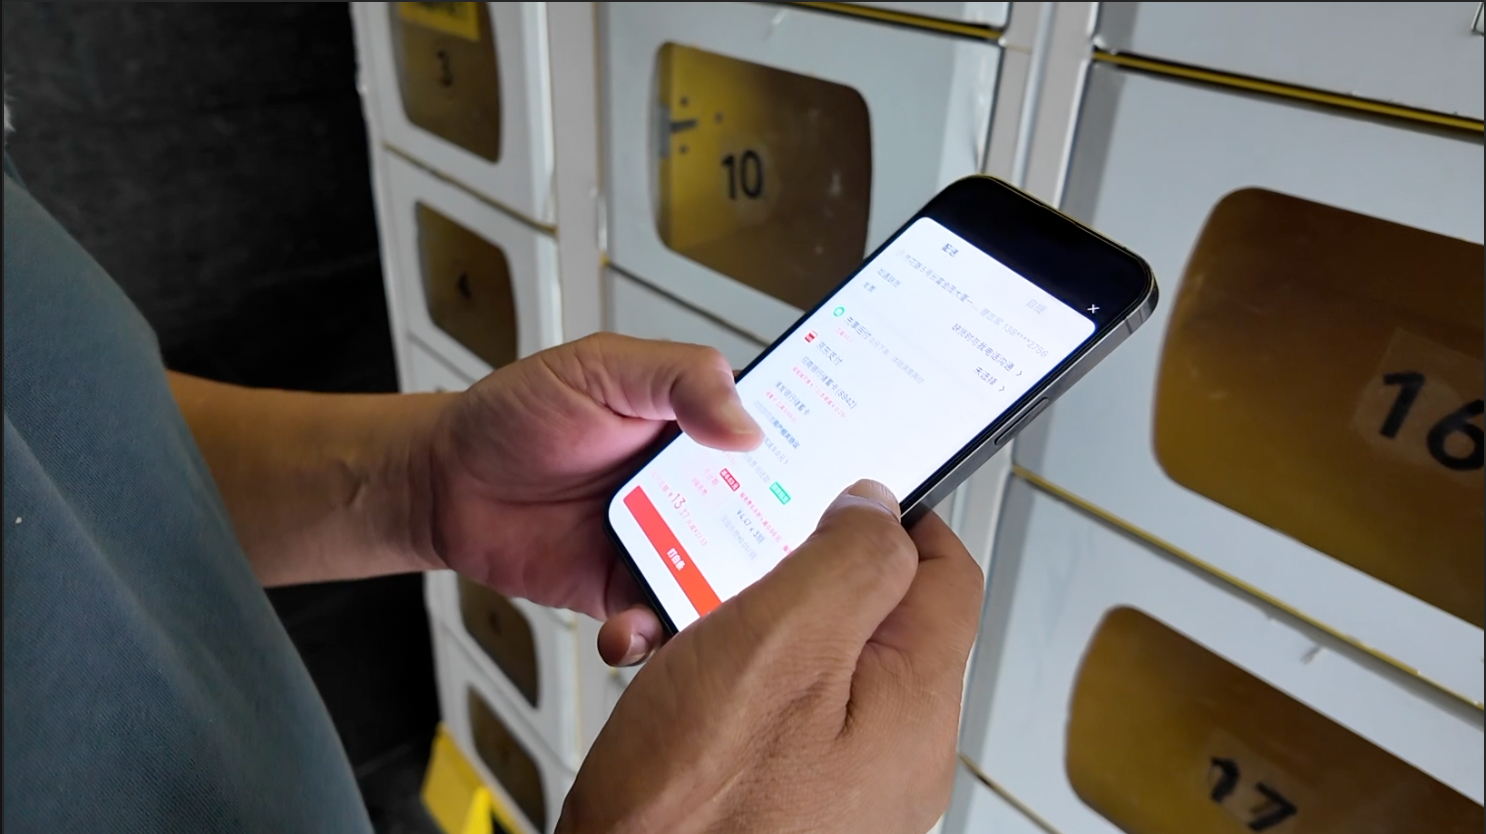
“平台月付退出支付选项”大限来临 记者实测多家平台:谁还在“诱导”消费者借钱?|一探
在用手机点外卖时,突然弹出了一张大额优惠券。你以为只是运气好,提供了个人信息后,平台却帮你申请并开通了一笔贷款。你以为是在付钱,其实是在借钱。消费者不管是购物 ,点外卖、订酒店、打车,几乎所有的生活消费场景中,哪怕只有几块钱,都能丝滑地进行快捷支付。这类支付平台带来便利的同时,也因长期支付页面自动捆绑 默认推荐 隐蔽年化利率等问题,遭到消费者的投诉。中国人民银行等八部门拟定的新规《金融产品网络营销管理办法》直指互联网小额信贷问题。记者通过现场实测和调研采访,逐步拆解支付平台套路背后的“陷阱”。
一财主播说丨“宁王”光环褪色 日赚2.4亿股价却跌35% 宁德时代怎么了?
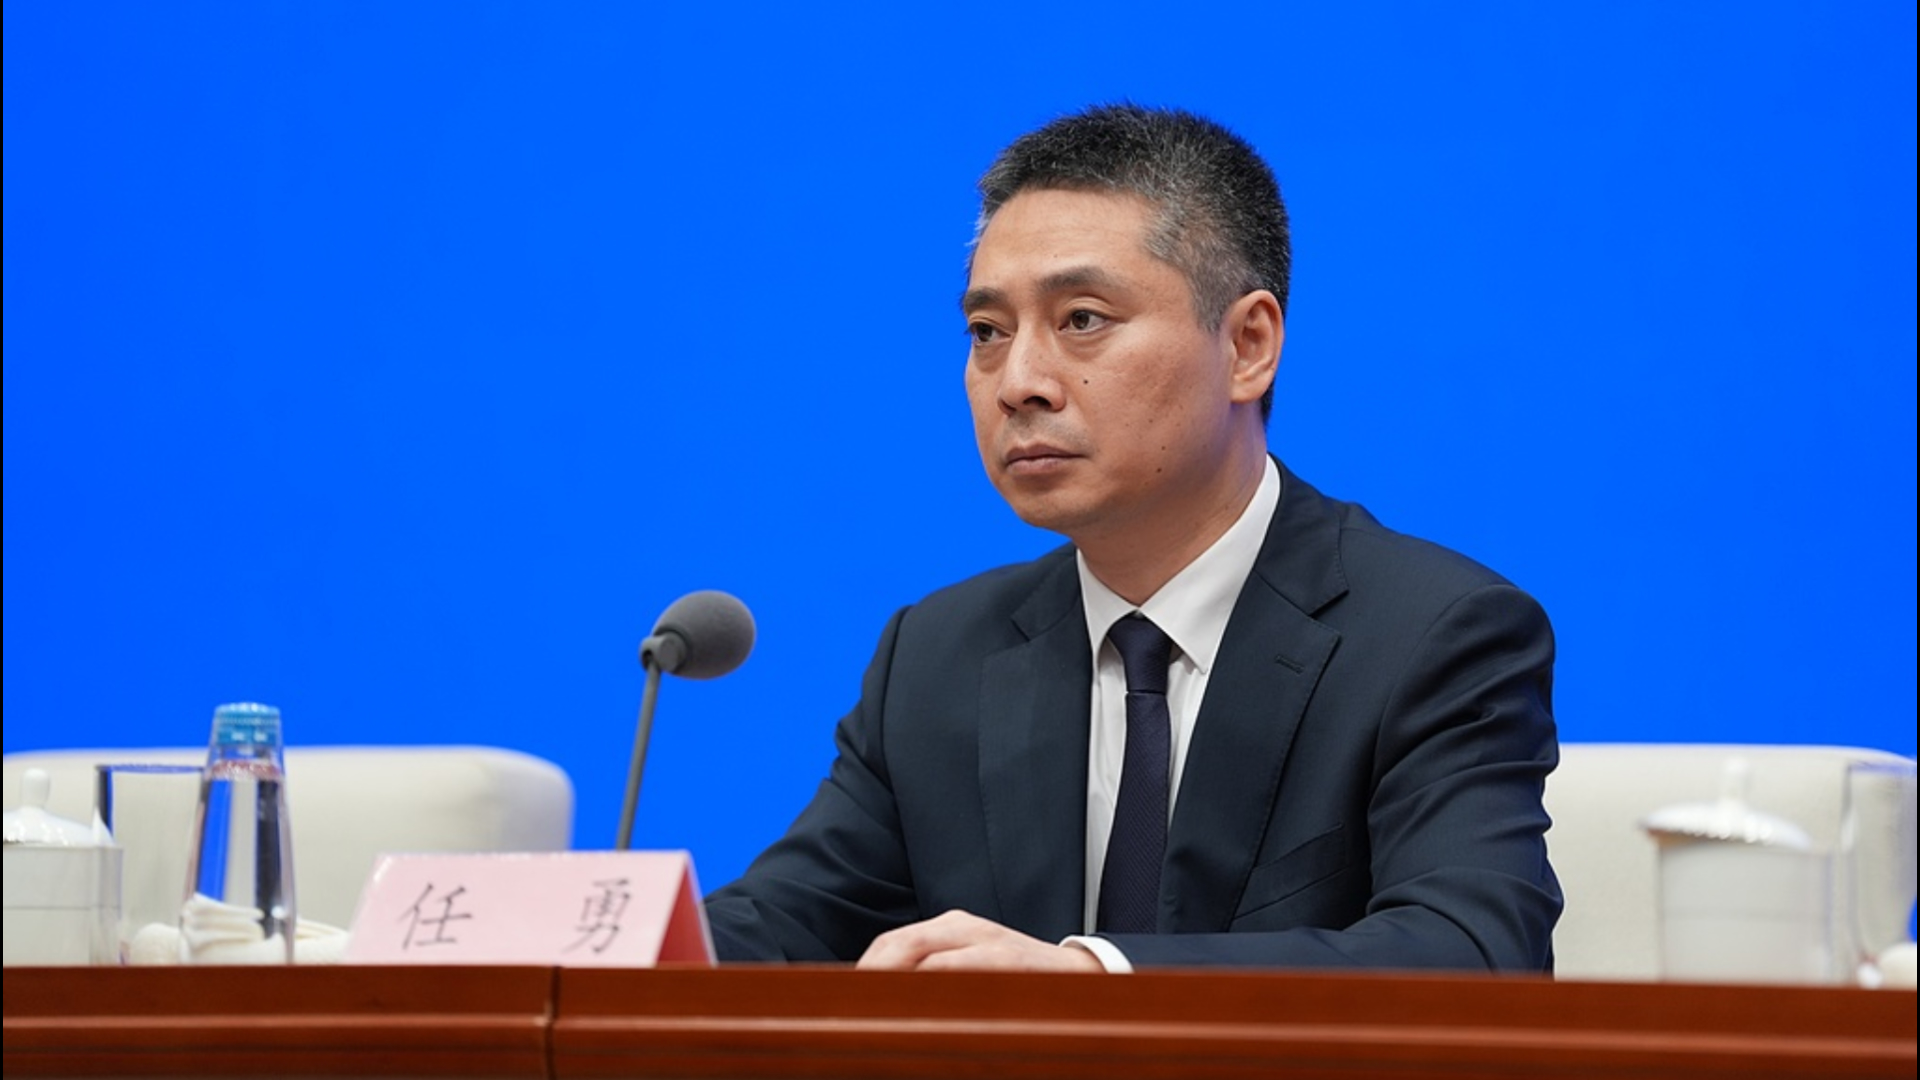
司法部:纠治乱执法、滥执法 防止随意干扰企业正常生产经营 加快健全规范涉企执法长效机制 | @发布会
司法部法治调研局局长任勇表示,司法部要加快健全规范涉企执法长效机制,一方面,将持续纠治乱执法、滥执法,进一步防止随意干扰企业正常生产经营;另一方面,也要坚决纠治执法不作为、选择性执法。
一财主播说| 改写历史!央视拿下日本名古屋亚运会主转播权
一财主播说| 平陆运河今天正式通航 一口气拿下四项“世界之最”
理性投资微电影丨别急
外需拉动 工业生产超预期提速 | 首席读数据
东方金诚首席宏观分析师王青表示,8月出口增速明显加快,外需对整个工业生产拉动作用增强。展望9月,随着国内稳增长政策发力将带动投资改善,进而推动工业品需求较快增长,预计工业生产增速仍将保持在5.0%左右。
一财主播说 | 合作生变?!华为退居幕后 赛力斯全面接盘 股价午后跳水
国家统计局:8月新建商品房待售面积下降1.1% 今年以来连续6个月下降 短期库存去化效果更显著 | @发布会
8月全国新建商品房的待售面积同比下降1.1%,今年以来连续六个月下降,而且降幅还在扩大。