

多重扰动下市场韧性凸显,当下宜积极布局多元投资
瑞银认为尽管面临地缘冲突、通胀压力及高估值等挑战,但在央行加息具备基本面支撑、AI 产业红利释放等多重逻辑下,未来全球股市将延续震荡上行趋势,投资者应保持积极投资姿态并优化资产配置。
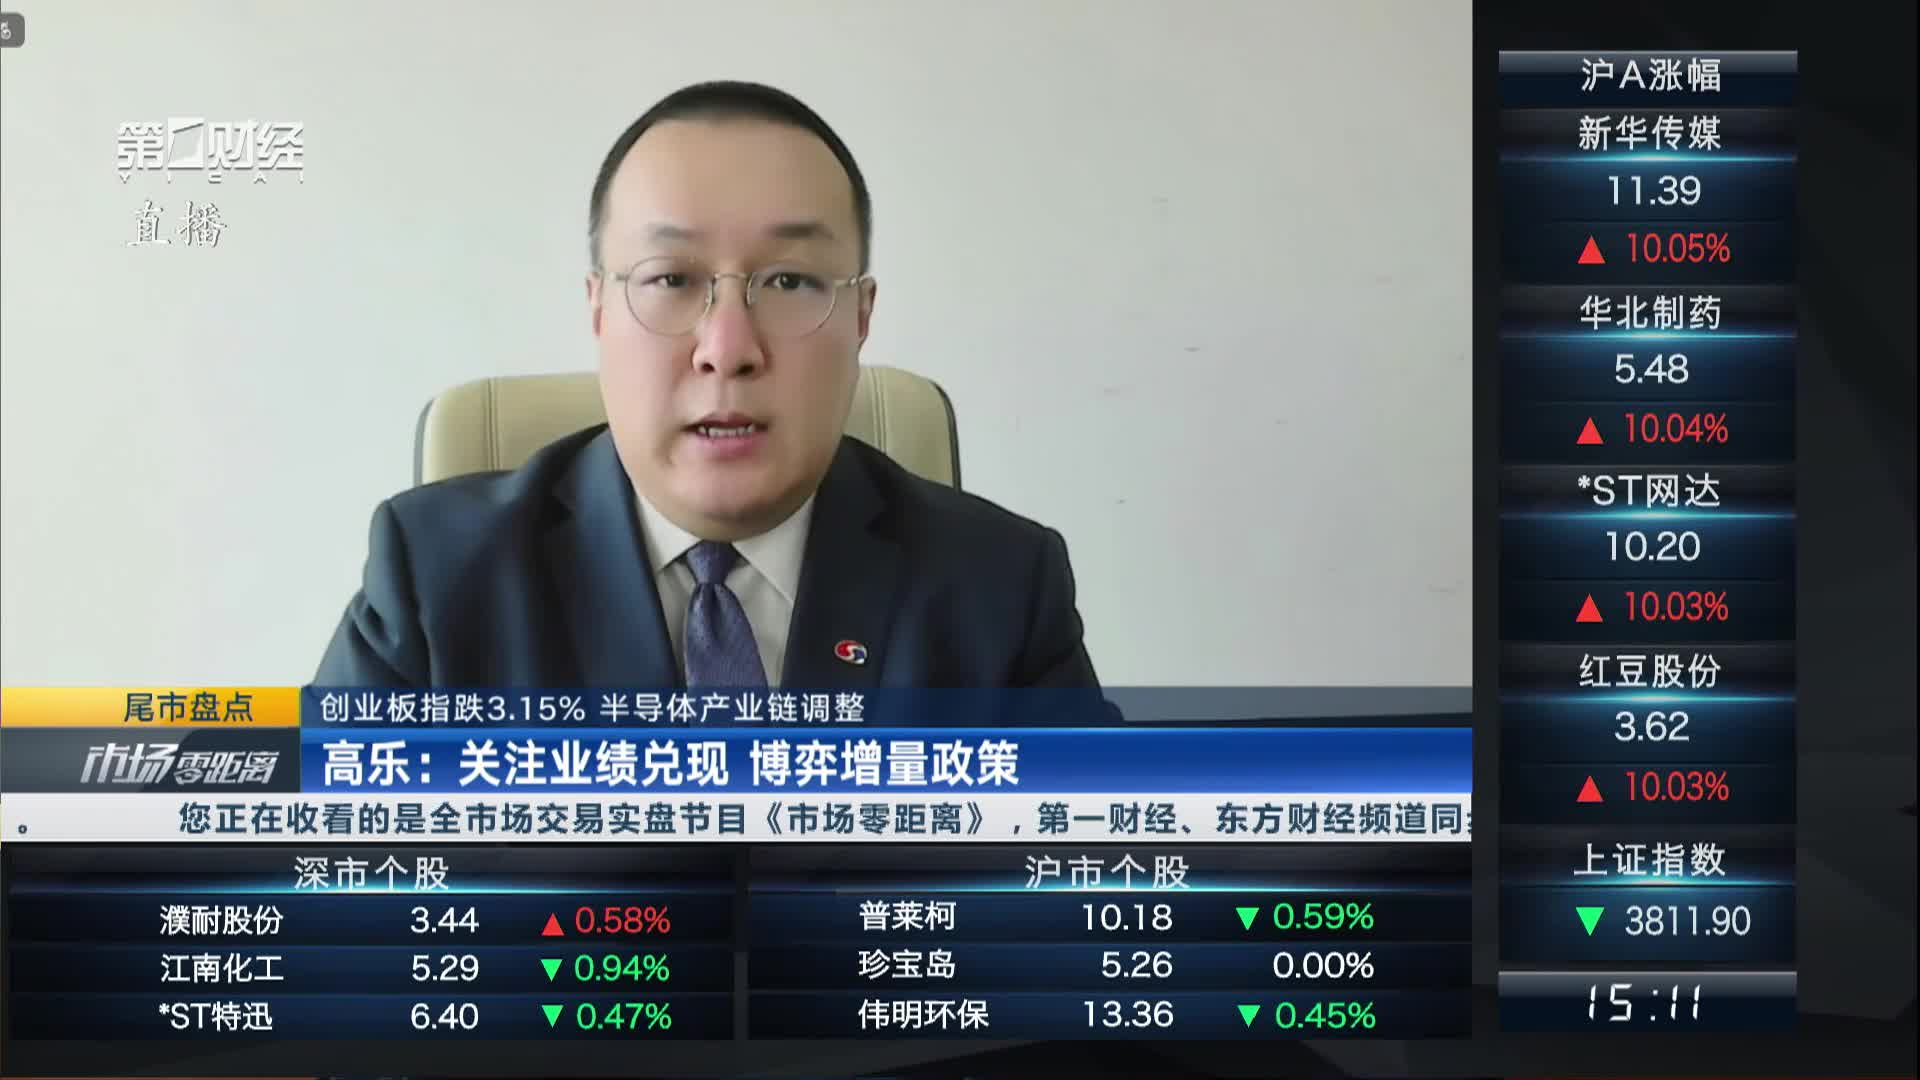
| 上证指数 | 3811.90 |
| -30.29 | -0.79% |
| 深证成指 | 12620.90 |
| -266.72 | -2.07% |
| 科创综指 | 1732.58 |
| -82.63 | -4.55% |
| 创业板指 | 3036.66 |
| -98.62 | -3.15% |
| 沪深300 | 4310.28 |
| -47.34 | -1.09% |
| 恒生指数 | 23785.79 |
| -344.71 | -1.43% |
| 标普500指数 | 7801.77 |
| -17.16 | -0.22% |
| 纳斯达克综合指数 | 27538.69 |
| -61.10 | -0.22% |
10月8日,煤炭板块逆势走强,安泰集团涨停,陕西黑猫、大有能源、郑州煤电等涨幅居前。消息面上,三部委联合印发煤炭稳产保供通知,叠加冬储窗口渐进,动力煤现货价格年内累计涨幅超43%,逼近千元大关。有机构指出,当前安监高压常态化导致供给约束制度化,但从中期看,随着稳产保供政策逐步落地,供给缺口有望边际缓解。与此同时,AI算力与"电化中国"驱动电力需求韧性持续走高,行业需求端具备较强支撑。


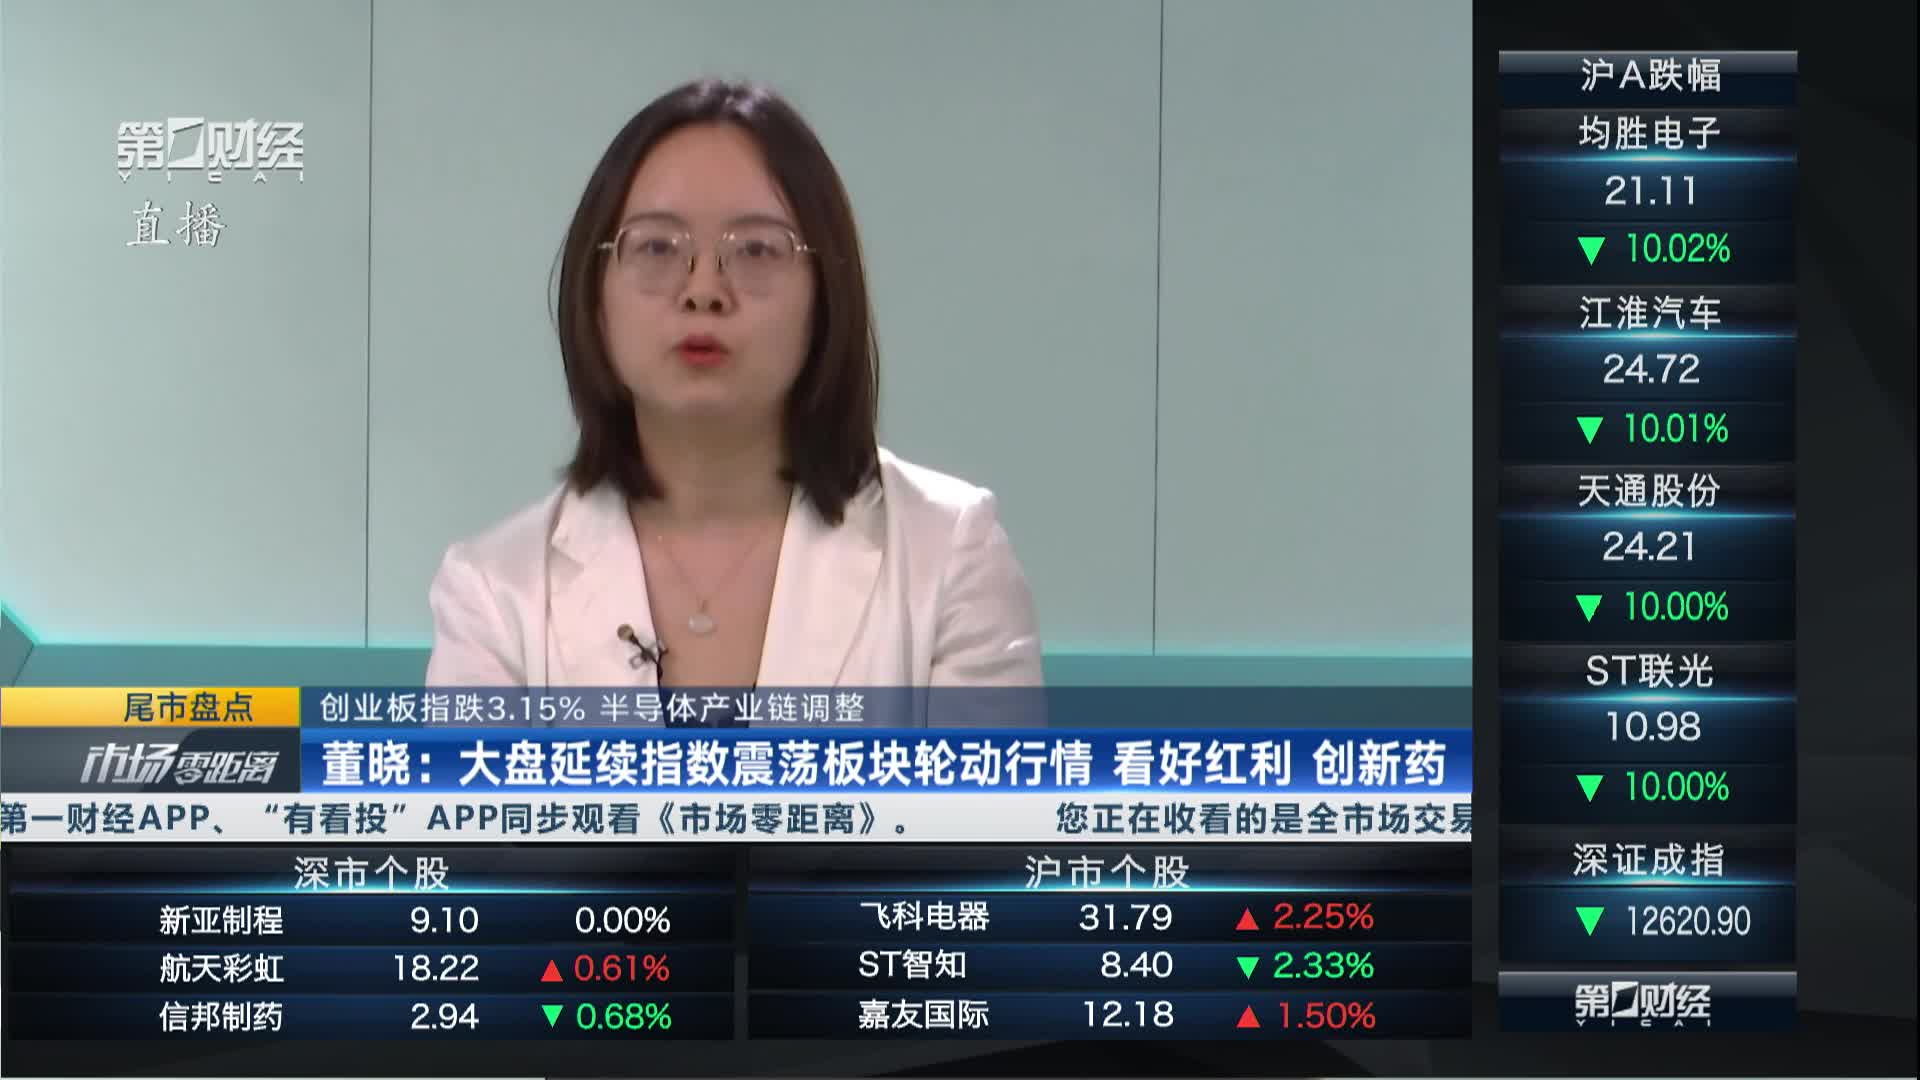
【今日速览】今日早盘盘面呈现的是一次剧烈但结构清晰的高低切换:资金并没有系统性离场(成交额放大即是佐证),而是从拥挤度高、估值处于历史高位的AI硬件赛道,向拥挤度低、有基本面边际改善预期支撑的红利与资源方向转移。值得警惕的不是"调整"本身,而是切换的持续性。如果光芯片降价预期持续发酵、科技板块的产业叙事无法在短期内修复,则科创50和创业板可能还需要时间消化估值压力;而红利方向的资金容纳量有限,若切换过快,也可能导致局部拥挤。下午需要观察两点:半导体与光模块能否出现止跌信号,以及周期蓝筹的上涨是否有成交量持续配合。
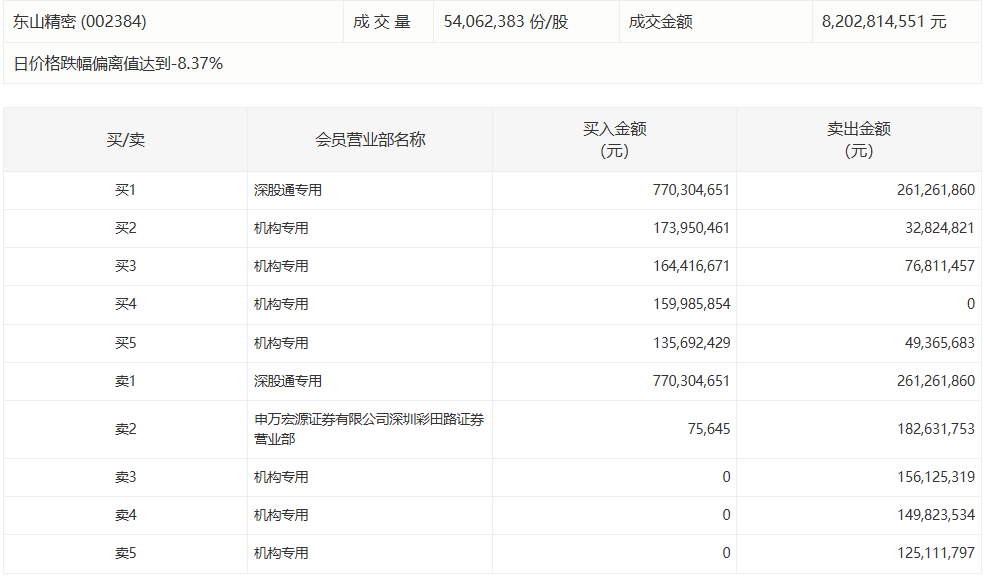
【每日早盘观察】 ① 牛榜 - 电池板块延续节前活跃态势,领湃科技、金银河、尚水智能、丰元股份等多股大涨。产业政策明确技术路线,电池板块哪些细分环节具备成长弹性? ② 牛榜 - VLCC运价持续大幅冲高,油运有效运力系统性收缩,港口航运板块异动拉升,招商轮船、中远海能、招商南油等个股涨停。如何把握港口航运板块的结构性机会? ③ 熊榜 - 光芯片价格预期松动,CPO概念早盘大幅震荡走弱,东山精密跌停,源杰科技、长光华芯、仕佳光子等标的领跌。CPO板块调整空间有多大?

Mark Haefele
瑞银认为尽管面临地缘冲突、通胀压力及高估值等挑战,但在央行加息具备基本面支撑、AI 产业红利释放等多重逻辑下,未来全球股市将延续震荡上行趋势,投资者应保持积极投资姿态并优化资产配置。

崔丽丽
第48届世界技能大赛在上海开幕,中国代表团71名参赛选手平均年龄只有21岁。这些年轻人用毫厘之间的精度证明:技能同样可以站上世界之巅。

武泽伟
中国正经历从依赖劳动力数量的传统人口红利向依靠劳动力质量的新质技能红利的根本性转变,以解决劳动力市场结构性错配并推动经济高质量发展。

林岳
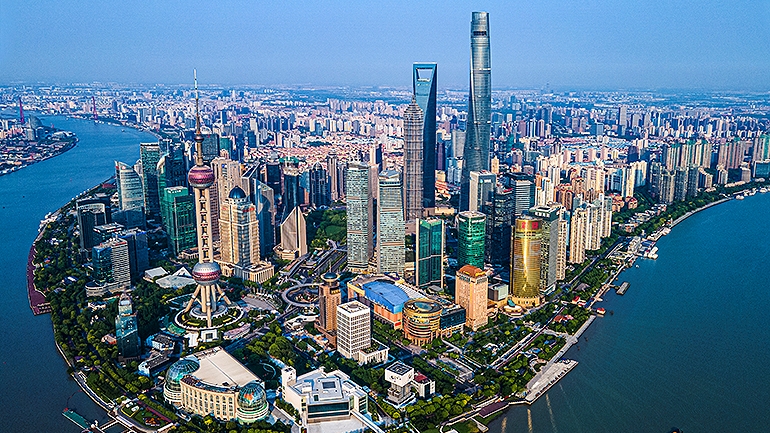
世界技能大赛不仅展示了技能人才从量到质的结构性升级,更标志着城市竞争叙事正从地标建设转向以人才密度为核心的发展逻辑。
陈宏民
第48届世界技能大赛不仅展示了技能价值向人机协作能力的迁移趋势,更揭示了城市竞争正从单纯的人才争夺转向通过制度创新确立“能力定价权”以驱动产业升级的新逻辑。