

多重扰动下市场韧性凸显,当下宜积极布局多元投资
瑞银认为尽管面临地缘冲突、通胀压力及高估值等挑战,但在央行加息具备基本面支撑、AI 产业红利释放等多重逻辑下,未来全球股市将延续震荡上行趋势,投资者应保持积极投资姿态并优化资产配置。
| 上证指数 | 3842.19 |
| 11.74 | 0.31% |
| 深证成指 | 12887.62 |
| -14.33 | -0.11% |
| 科创综指 | 1815.22 |
| -33.50 | -1.81% |
| 创业板指 | 3135.28 |
| -7.29 | -0.23% |
| 沪深300 | 4357.62 |
| 12.41 | 0.29% |
| 恒生指数 | 24636.24 |
| 112.67 | 0.46% |
| 标普500指数 | 7670.84 |
| -12.85 | -0.17% |
| 纳斯达克综合指数 | 26797.54 |
| -22.84 | -0.09% |
【今日速览】今日早盘市场呈现 "医药强、半导体弱"的鲜明两极分化,资金在创新药方向持续加码,而在半导体方向出现阶段性获利了结与逆势抄底并存的分歧。值得注意的是热门ETF的资金结构:机构资金在科创创新药和科创芯片方向主动买入,而中户和散户在部分品种上集中卖出,这种"机构进、散户出"的博弈格局,往往意味着专业资金对相关方向的中期逻辑更为笃定。跟踪本周以来连续两日的ETF市场资金流向,勾勒出节前典型的资金图谱:大资金休假避险(涌向货币债基),游资博弈政策(突击地产),机构兑现(医药出货),散户承接。对于节后市场,需要警惕医药板块若假期无重大利好,节后可能面临资金退潮的补跌风险;而房地产和调整到位、估值极低的科创芯片,或在节后迎来资金的进一步聚焦。


【每日早盘观察】 ① 牛榜 - 礼来公布三受体激动剂retatrutide研究结果公布,叠加阿斯利康20亿美元战略股权投资催化,医药板块集体走强,其中生物制品、重组蛋白概念涨幅居前,康希诺、泰诺麦博 - U涨停、近岸蛋白、义翘神州等多股拉升。医药板块午后能否保持强势? ② 板块异动 - 分散染料概念早盘冲高回落,善水科技、科拜尔、亚邦股份等标的异动。原料供给约束之下染料产业链景气度能否延续? ③ 板块异动 - 房地产板块低开高走,截至午盘,陆家嘴、深物业A、中天服务涨停,滨江集团、*ST 发展、信达地产等跟涨。地产板块后续走势如何? ④ 熊榜 - 昨日(9月29日)大涨的元件概念今日(9月30日)早盘集体调整,澳弘电子跌停,协和电子、广合科技、威尔高等跌幅居前。元件板块调整空间有多大?
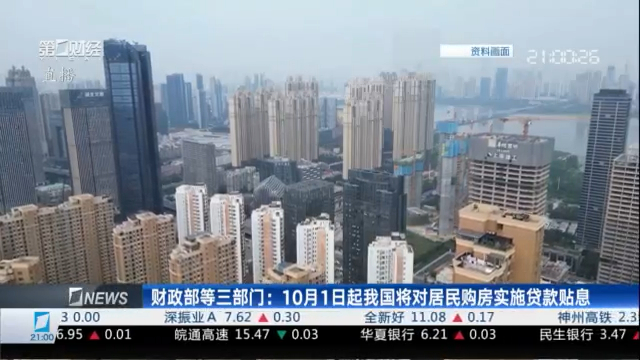
【今日速览】①房贷贴息落地,政策呵护延续,加速楼市止跌企稳(附标的);②Meta推出面向小企业的AI助手Muse,Muse验证Agent爆发潜力(附标的);③美股光纤巨头签署30亿美元光纤供应长协;④美国30年期国债收益率升至5.60%,创下自2002年以来的最高水平;⑤机构认为,科技仍是中期主线,全面普涨的Beta难度明显上升,下一阶段收益将更多来自科技内部重新筛选。

Mark Haefele
瑞银认为尽管面临地缘冲突、通胀压力及高估值等挑战,但在央行加息具备基本面支撑、AI 产业红利释放等多重逻辑下,未来全球股市将延续震荡上行趋势,投资者应保持积极投资姿态并优化资产配置。

崔丽丽
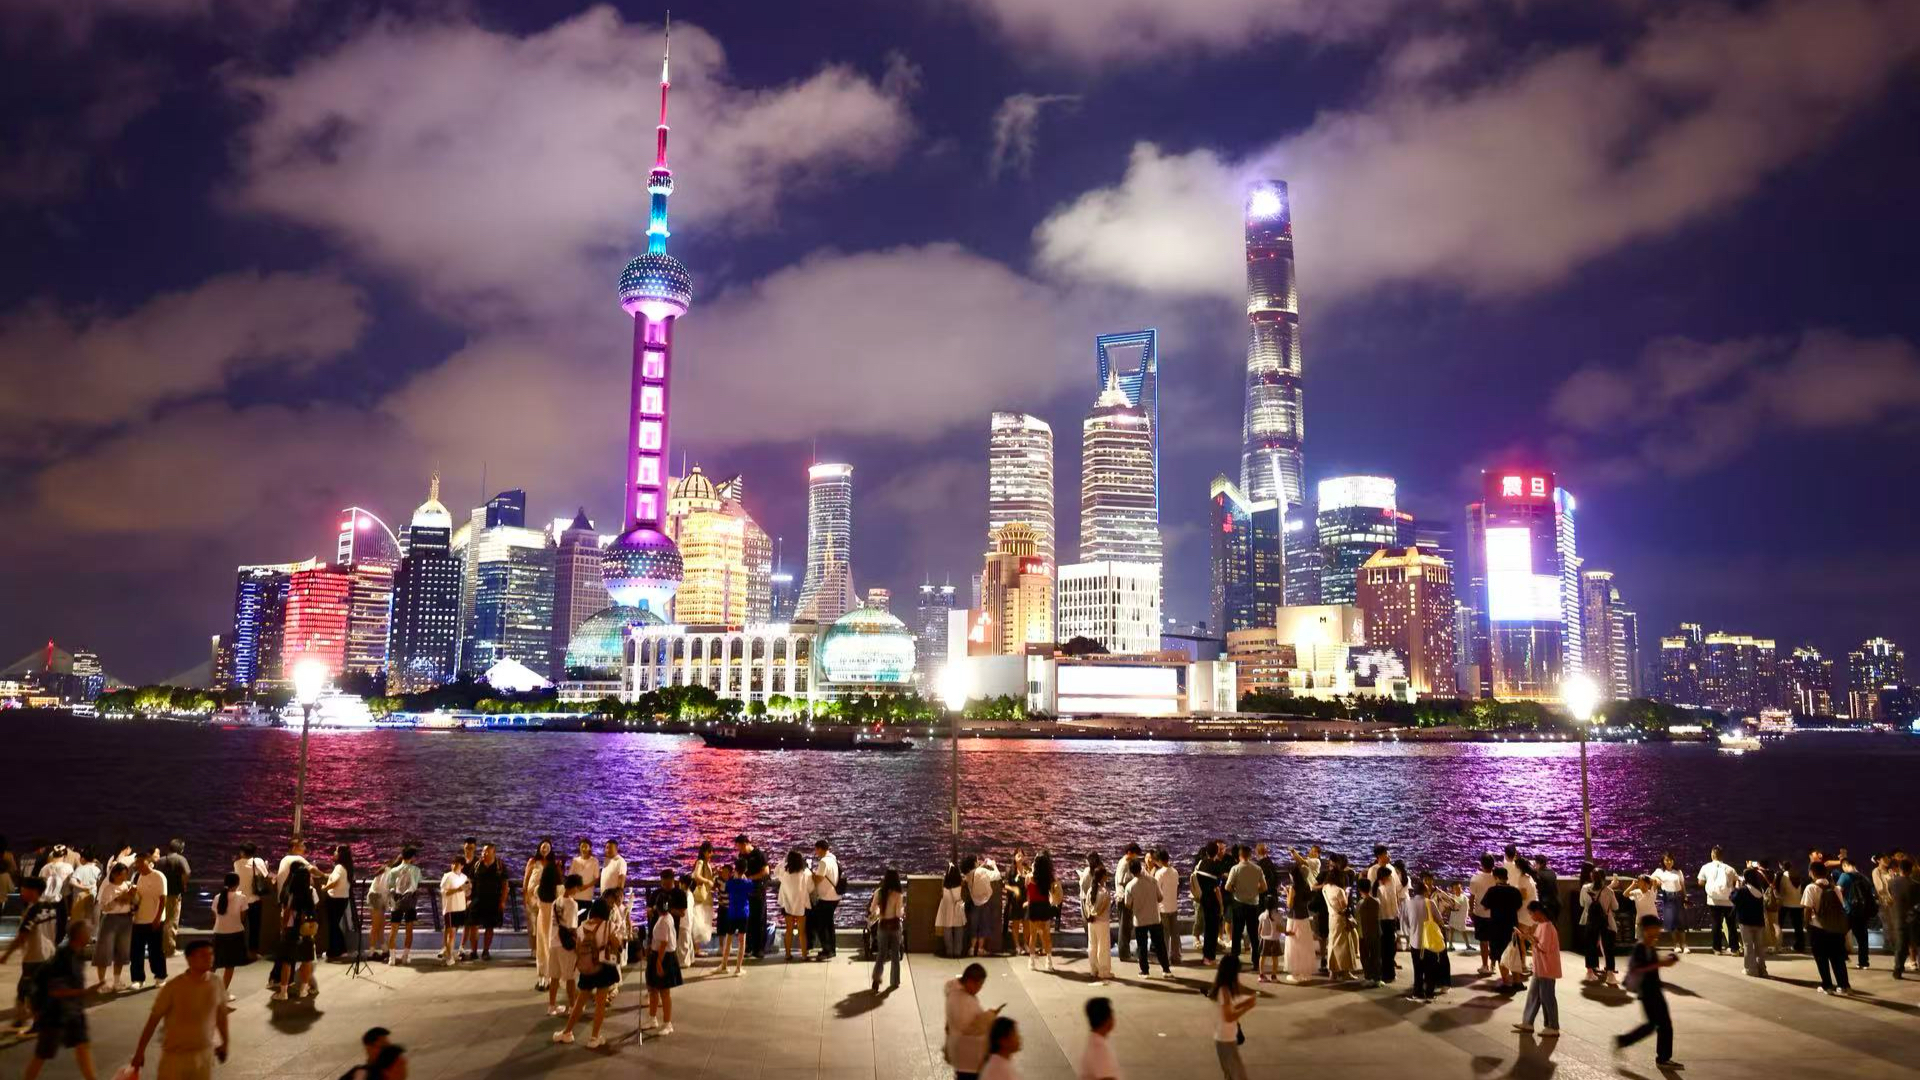
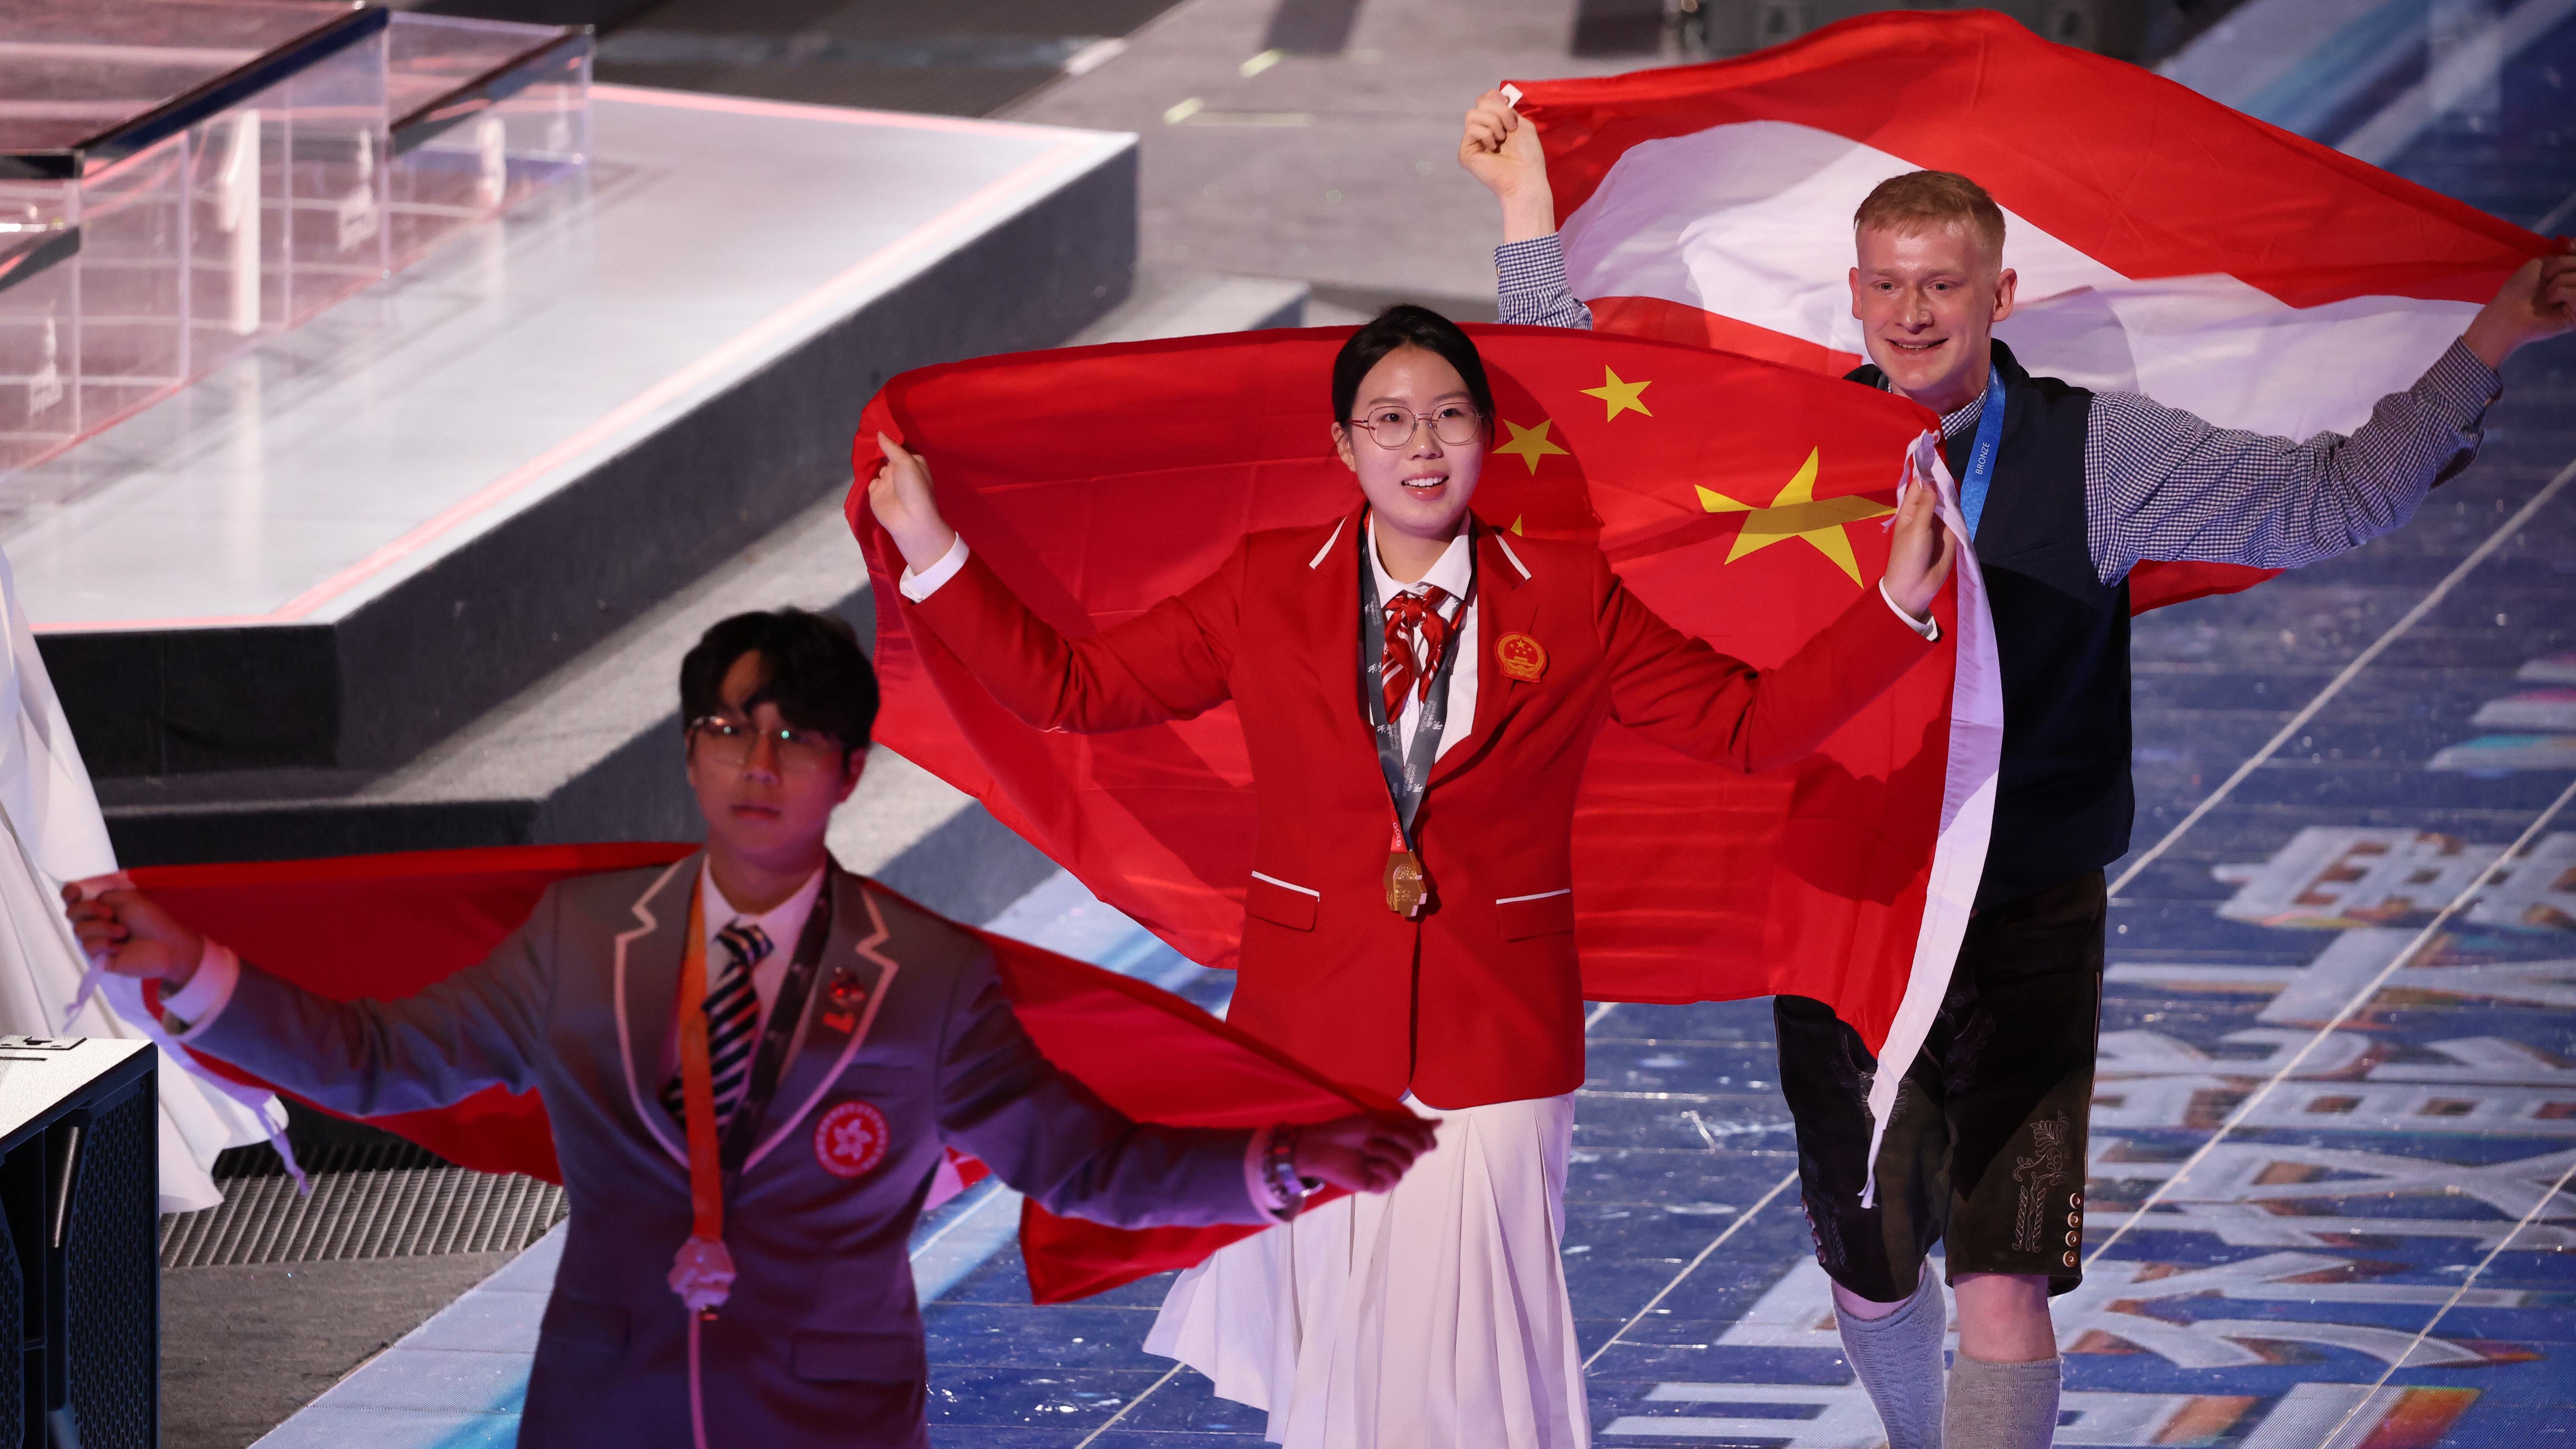
第48届世界技能大赛在上海开幕,中国代表团71名参赛选手平均年龄只有21岁。这些年轻人用毫厘之间的精度证明:技能同样可以站上世界之巅。

武泽伟
中国正经历从依赖劳动力数量的传统人口红利向依靠劳动力质量的新质技能红利的根本性转变,以解决劳动力市场结构性错配并推动经济高质量发展。

林岳
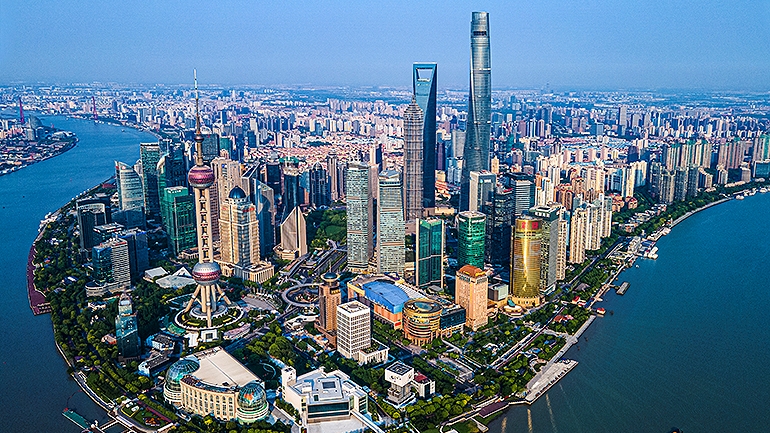
世界技能大赛不仅展示了技能人才从量到质的结构性升级,更标志着城市竞争叙事正从地标建设转向以人才密度为核心的发展逻辑。
陈宏民
第48届世界技能大赛不仅展示了技能价值向人机协作能力的迁移趋势,更揭示了城市竞争正从单纯的人才争夺转向通过制度创新确立“能力定价权”以驱动产业升级的新逻辑。